W części 5 artykułów związanych z automatyzacją ewidencji różnic podatkowych przedstawione zostały przykłady księgowania odpisów aktualizujących należności, w części 6 zostanie przedstawiony przykład ewidencji dla operacji rozwiązania odpisu.
Potrzeba biznesowa
W świetle art. 35b ust. 3 ustawy o rachunkowości, należności umorzone, przedawnione lub nieściągalne zmniejszają dokonane uprzednio odpisy aktualizujące ich wartość. Oznacza to, że w przypadku, gdy na należności umorzone, przedawnione lub nieściągalne był dokonywany odpis aktualizujący, to ostateczne ich wyksięgowanie z ewidencji bilansowej będzie powodowało rozwiązanie tego odpisu do wysokości, w jakiej został on uprzednio dokonany.
Natomiast art. 35c ustawy o rachunkowości stanowi, iż w przypadku ustania przyczyny, dla której dokonano odpisu aktualizującego wartość należności, równowartość całości lub odpowiedniej części uprzednio dokonanego odpisu aktualizującego zwiększa wartość należności i podlega zaliczeniu odpowiednio do pozostałych przychodów operacyjnych lub przychodów finansowych. Przykładowo spłata należności powoduje, że ustaje przyczyna, dla której utworzono odpis aktualizujący wartość tej należności. W takiej sytuacji jednostka powinna obniżyć kwotę dokonanego odpisu o spłaconą należność.
Podatkowe ujęcie rozwiązania odpisu aktualizującego należność zależy od tego, czy utworzony wcześniej odpis był kosztem podatkowym. Najczęstszy przypadek, to taki, gdy opis nie był kosztem podatkowym. W tej sytuacji, przy rozwiązaniu odpisu bilansowo powstaje przychód, i nie powstaje przychód podatkowy – ekonomicznie odwracamy bowiem koszt, który nigdy nie obniżył podstawy CIT.
Przykłady związane z księgowaniem odpisów od należności
Po kilku miesiącach od momentu utworzenia odpisu aktualizującego, należności zostały spłacone przez dłużnika. W związku z tym jednostka powinna dokonać rozliczenia tego zdarzenia poprzez rozwiązanie wcześniej ujętego odpisu aktualizującego wartość należności. Przykład dotyczy 2 faktur F1/11 i F1/12 z przykładu prezentowanego w części 5. Obie faktury zostały zapłacone w dniu 31.01.2027, w związku z tym rozwiązano utworzone wcześniej odpisy. Odpis dla faktury F1/11 został utworzony od kwoty brutto (VAT=0), a odpis dla faktury F1/12 został utworzony odrębnie od kwoty netto i odrębnie od kwoty VAT.
W przykładach użyto następujących kont księgowych (tabela 1):
Tabela 1 Konta księgowe dla odpisów
| Symbol konta | Opis konta | Rodzaj konta | Znacznik podatkowy |
| 200 | Należności z tytułu dostaw i usług (krótkoterminowe) o okresie spłaty do 12-mcy | Aktywa | |
| 210 | Odpisy aktualizujące należności z tytułu dostaw i usług (krótkoterminowe) o okresie spłaty do 12-mcy | Aktywa | |
| 766/3/69 | Pozostałe koszty operacyjne – Od jednostek pozostałych – Odpis aktualizujący należności | Kosztowe | |
| 761/3/69 | Pozostałe przychody operacyjne – Od jednostek pozostałych – Odpis aktualizujący należności | Przychodowe | |
| P/TR/766/3/69 | Różnice pomiędzy wartościami bilansowymi a podatkowymi – Różnice trwałe – Pozostałe koszty operacyjne – Od jednostek pozostałych – Odpis aktualizujący należności | Pozabilansowe | PD4_PB |
| P/TR/761/3/69 | Różnice pomiędzy wartościami bilansowymi a podatkowymi – Różnice trwałe – Pozostałe przychody operacyjne – Od jednostek pozostałych – Odpis aktualizujący należności | Pozabilansowe | PD1_PB |
| P/PR/766/3/69 | Różnice pomiędzy wartościami bilansowymi a podatkowymi – Różnice przejściowe w bieżącym roku – Pozostałe koszty operacyjne – Od jednostek pozostałych – Odpis aktualizujący należności | Pozabilansowe | PD5_PB |
| P/PR/761/3/69 | Różnice pomiędzy wartościami bilansowymi a podatkowymi – Różnice przejściowe w bieżącym roku – Pozostałe przychody operacyjne – Od jednostek pozostałych – Odpis aktualizujący należności | Pozabilansowe | PD2_PB |
| P/PX/766/3/69 | Różnice pomiędzy wartościami bilansowymi a podatkowymi – Koszty uznawane za koszty uzyskania przychodów w roku bieżącym, ujęte w księgach lat ubiegłych – Pozostałe koszty operacyjne – Od jednostek pozostałych – Odpis aktualizujący należności | Pozabilansowe | PD6_PB |
| P/PX/761/3/69 | Różnice pomiędzy wartościami bilansowymi a podatkowymi – Przychody podatkowe w roku bieżącym, ujęte w księgach lat ubiegłych – Pozostałe przychody operacyjne – Od jednostek pozostałych – Odpis aktualizujący należności | Pozabilansowe | PD3_PB |
| RPD/K04 /00 | Koszty niestanowiące kosztów uzyskania przychodów (trwałe różnice pomiędzy zyskiem/stratą dla celów rachunkowych a dochodem/stratą dla celów podatkowych) – Trwałe różnice w kosztach | Pozabilansowe | |
| RPD/K05 | Koszty nie stanowiące kosztów uzyskania przychodów w roku bieżącym | Pozabilansowe | |
| RPD/K06 | Koszty uznawane za koszty uzyskania przychodów w roku bieżącym, ujęte w księgach lat ubiegłych | Pozabilansowe | |
| RPD/K01/00 | Przychody zwolnione z opodatkowania (trwałe różnice pomiędzy zyskiem/stratą dla celów rachunkowych a dochodem/stratą dla celów podatkowych) – trwałe różnice w przychodach | Pozabilansowe | |
| RPD/K02 | Przychody niepodlegające opodatkowaniu w roku bieżącym | Pozabilansowe | |
| RPD/K03 | Przychody podlegające opodatkowaniu w roku bieżącym, ujęte w księgach rachunkowych lat ubiegłych | Pozabilansowe |
W artykule zostaną przedstawione operacje związane z utworzeniem odpisu oraz operacje związane z jego rozwiązaniem po spłacie należności przez kontrahenta.
Tabela 2. Operacje związane z utworzonymi odpisami
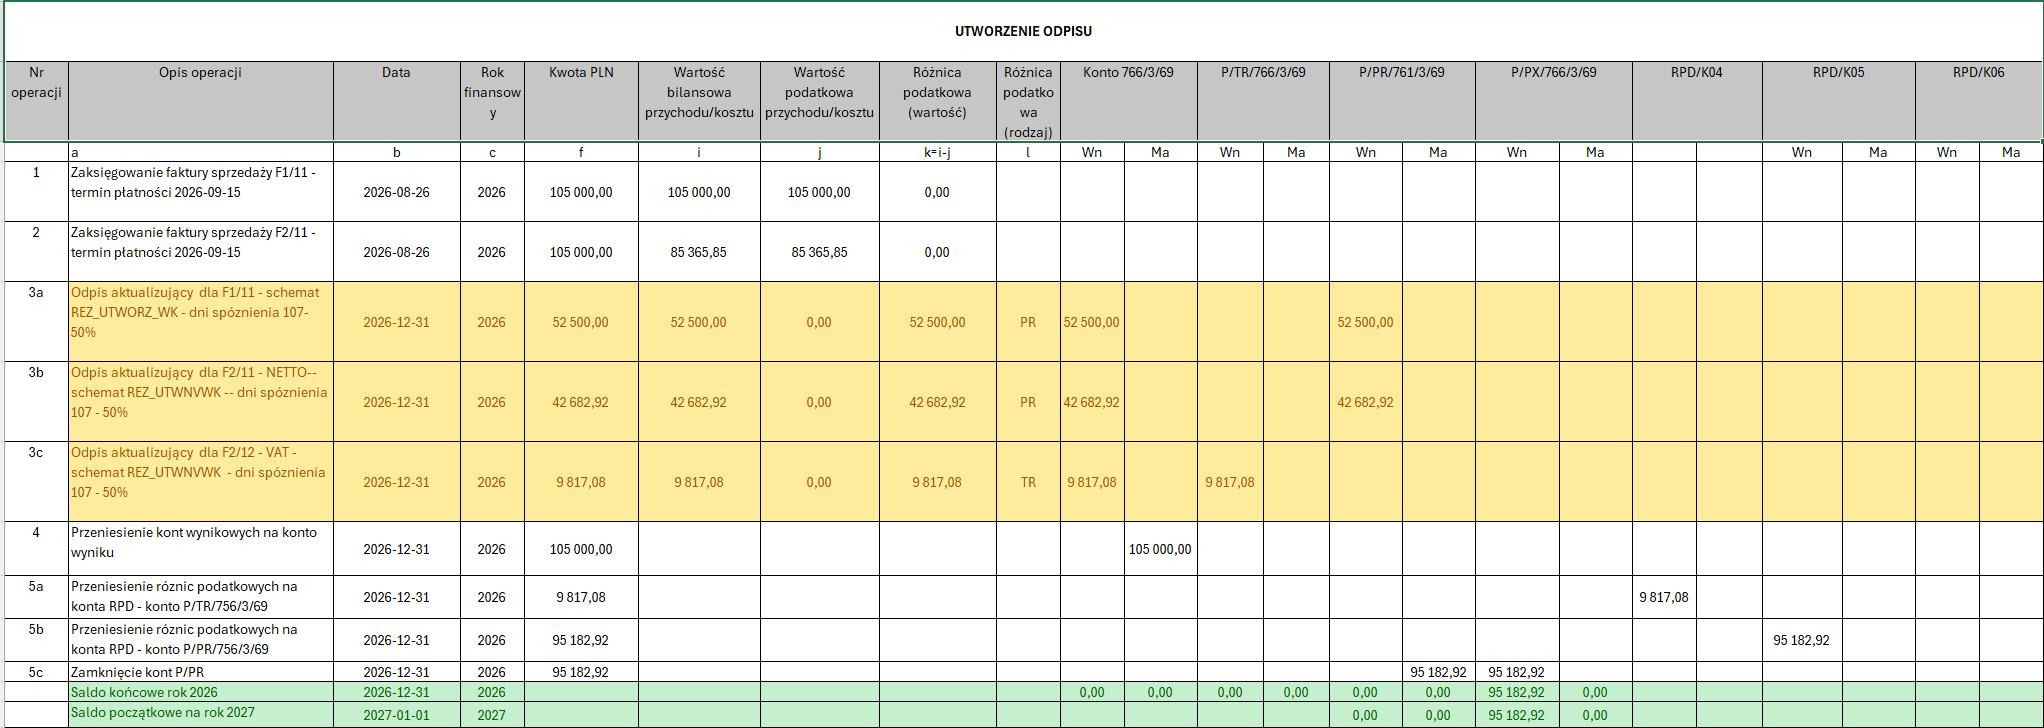
Tabela 3.Operacje księgowe – rozwiązanie odpisów
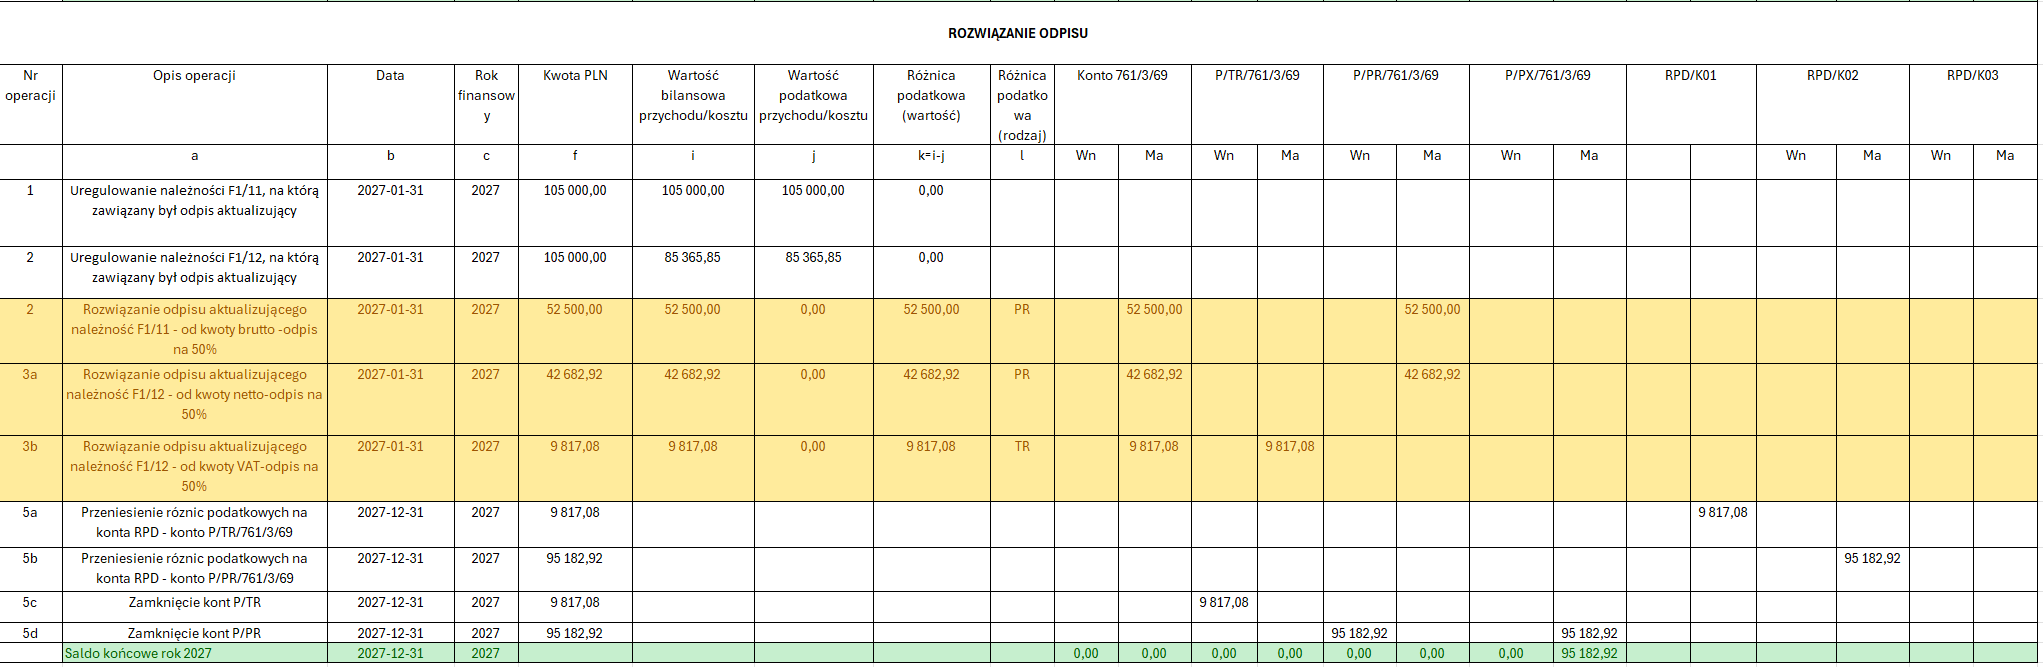
Uwaga. Ze względu na inne konta pozabilansowe używane przy tworzeniu odpisów i ich rozwiązywaniu (przy tworzeniu konta kosztowe, przy rozwiązywaniu konta przychodowe), pozostają nierozliczone salda na kontach P/PX/766 i P/PX/761. W celu rozliczenia sald i zamknięcia klasyfikatorów na tych kontach proponuje się dokonanie parowania klasyfikatorów, w odrębnym dokumencie bilansu zamknięcia (utworzonym ręcznie).
Aby uniknąć potrzeby parowania klasyfikatorów na kontach P/PX, można nie dokonywać przeksięgowania kont P/PR/766/69 i P/PR/761/69 na konta PX.
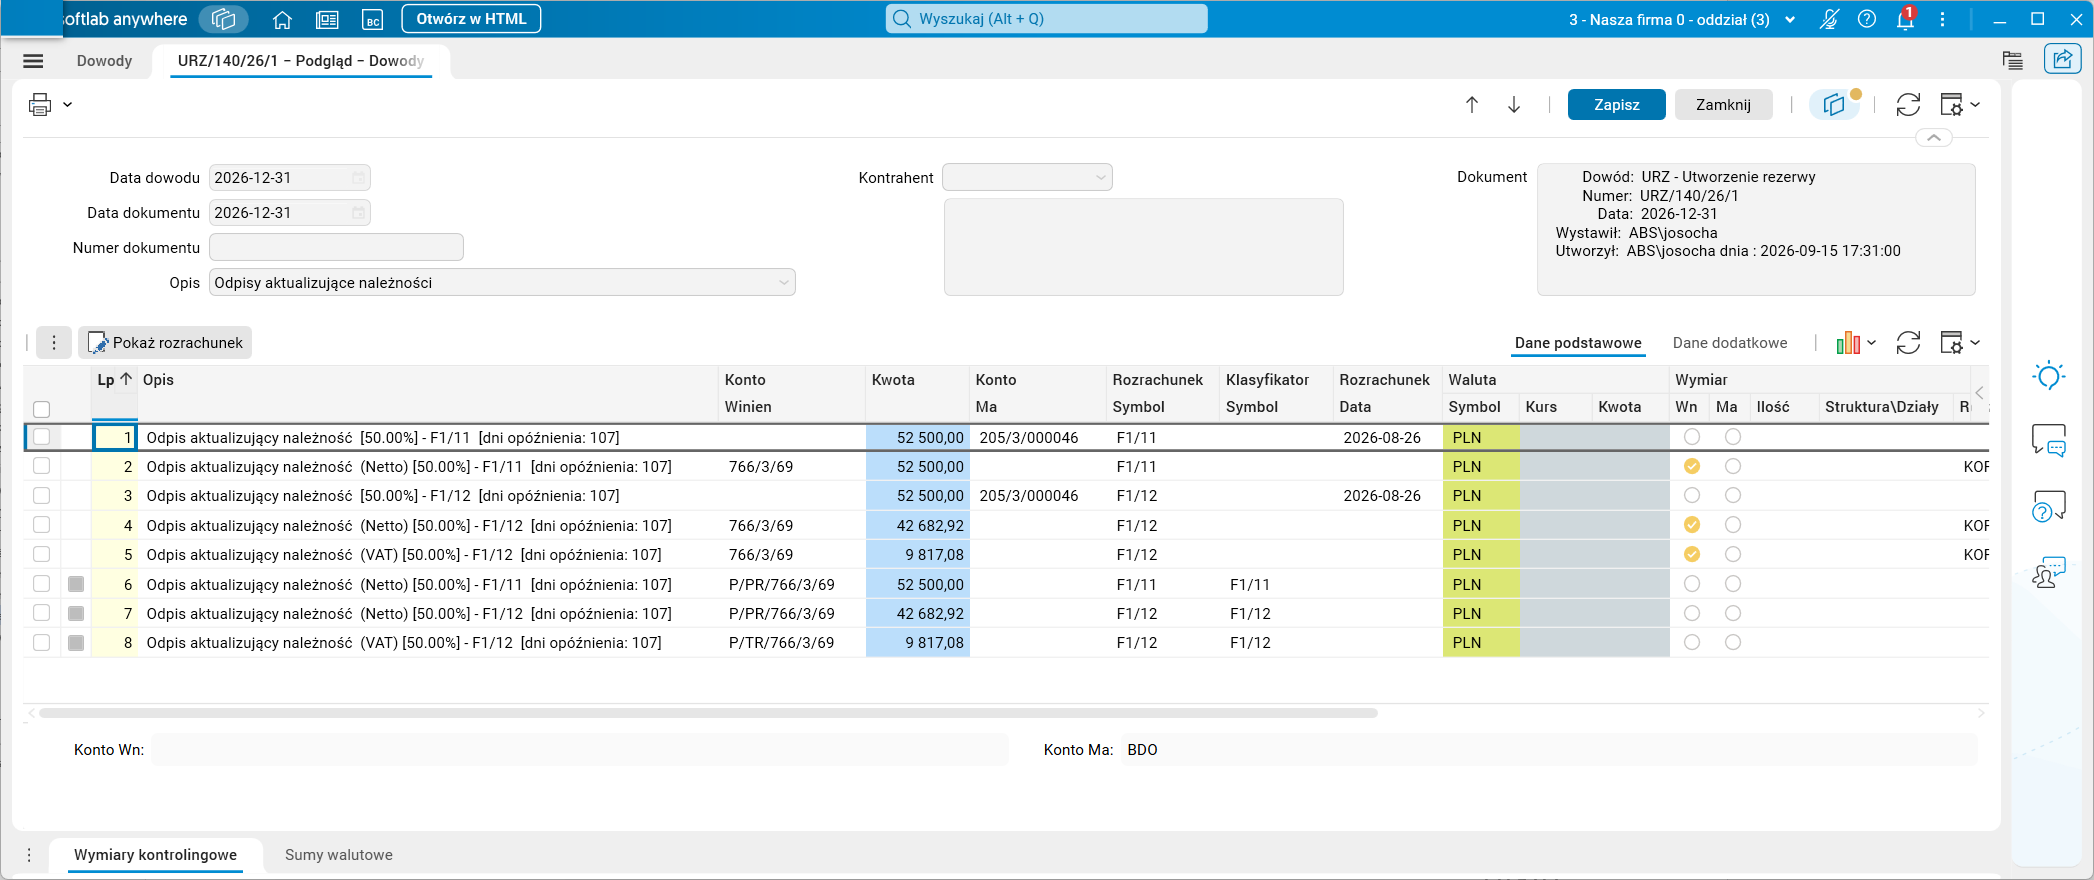
Rys. 1 Dowód – utworzenie odpisu 2026-12-31
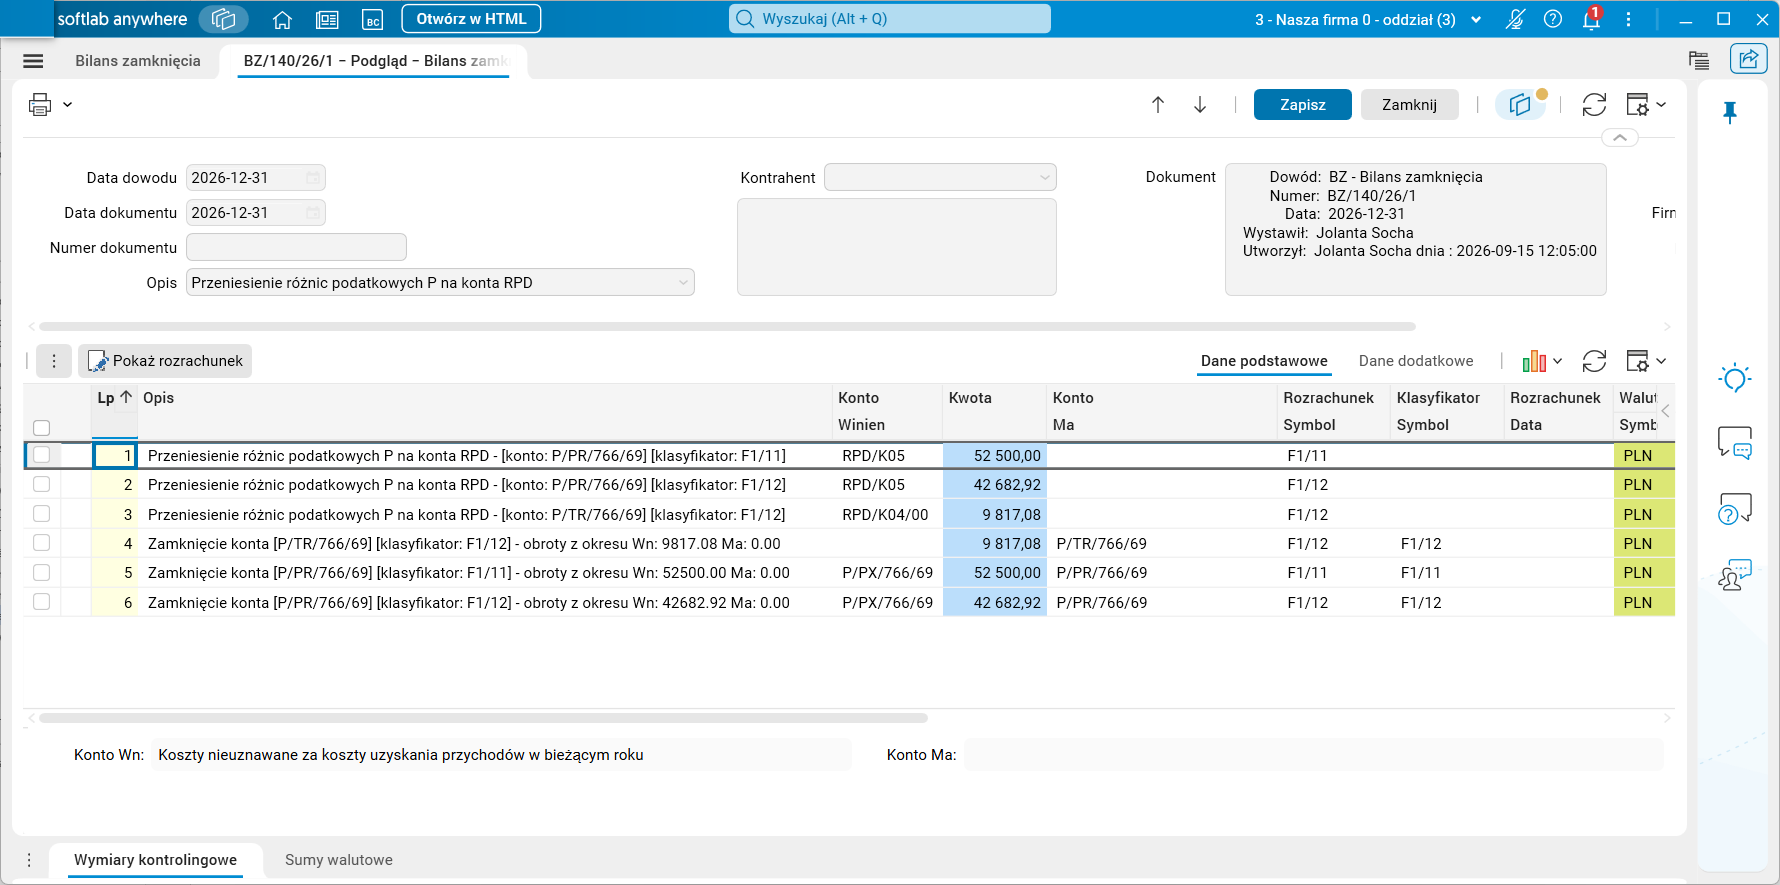
Rys. 2 Bilans zamknięcia roku 2026 – przeniesienie różnic podatkowych na konta RPD
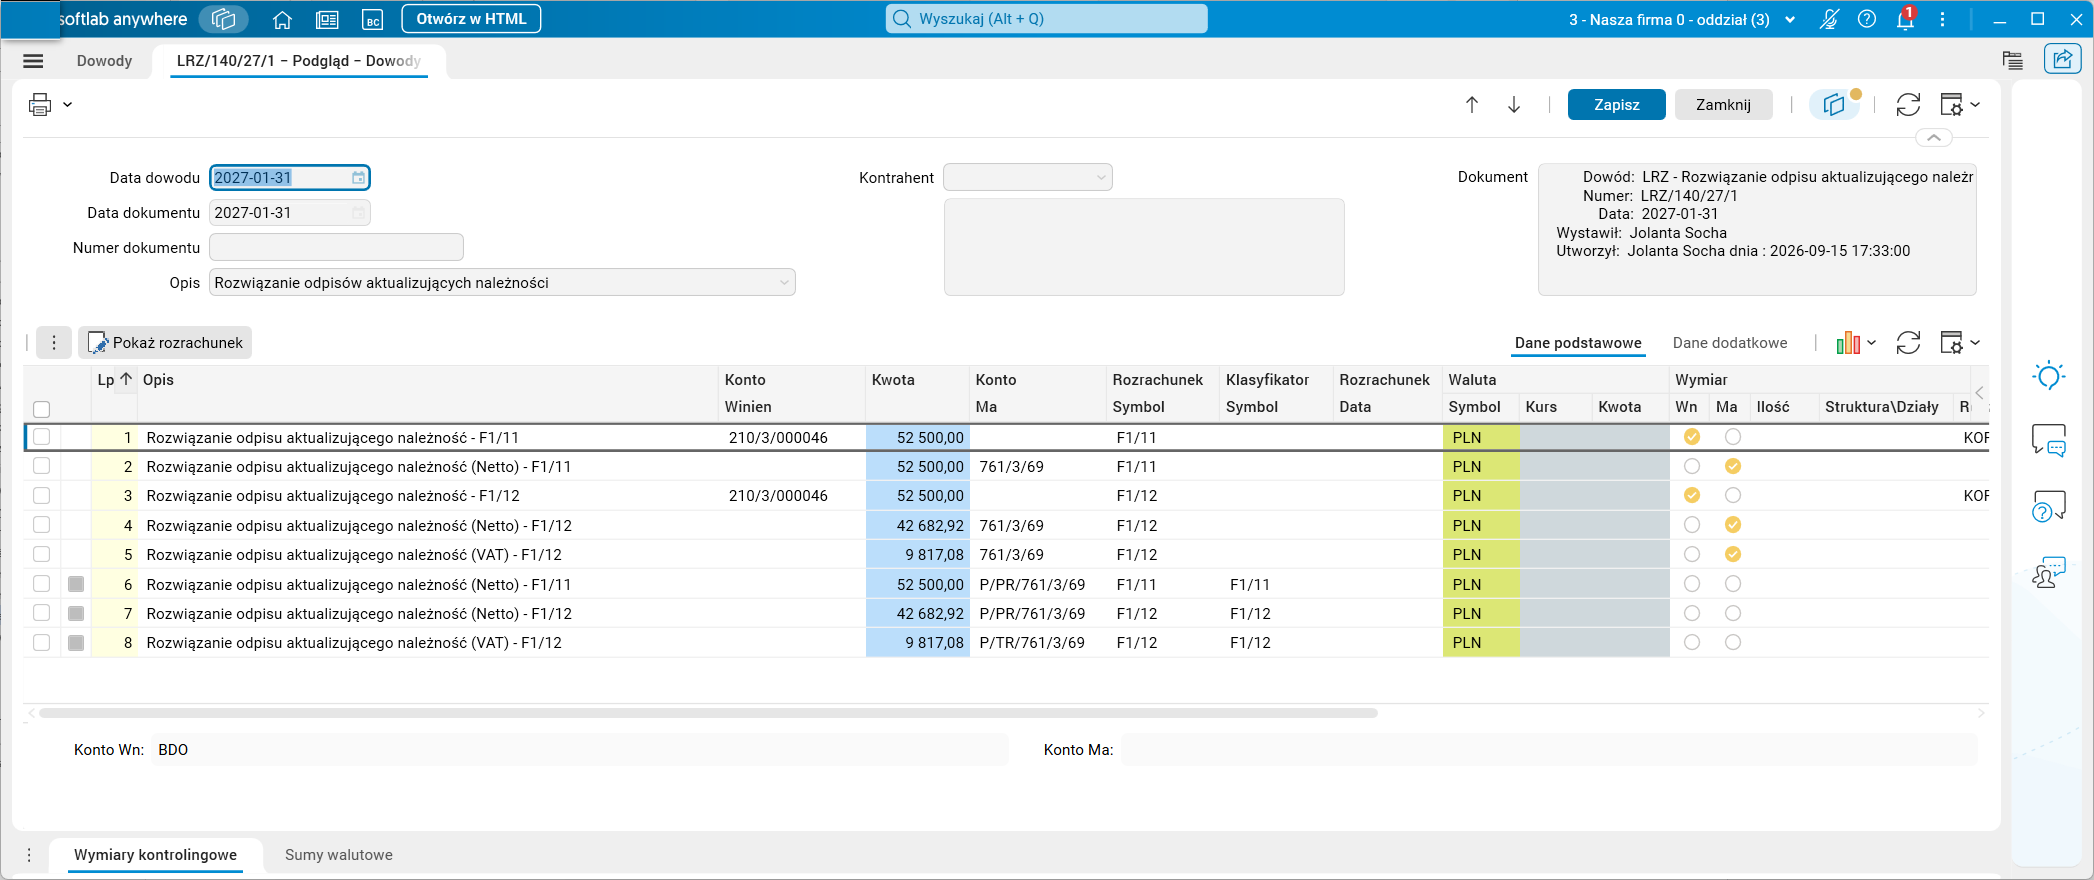
Rys. 3 Dowód – rozwiązanie odpisów 2027-01-31
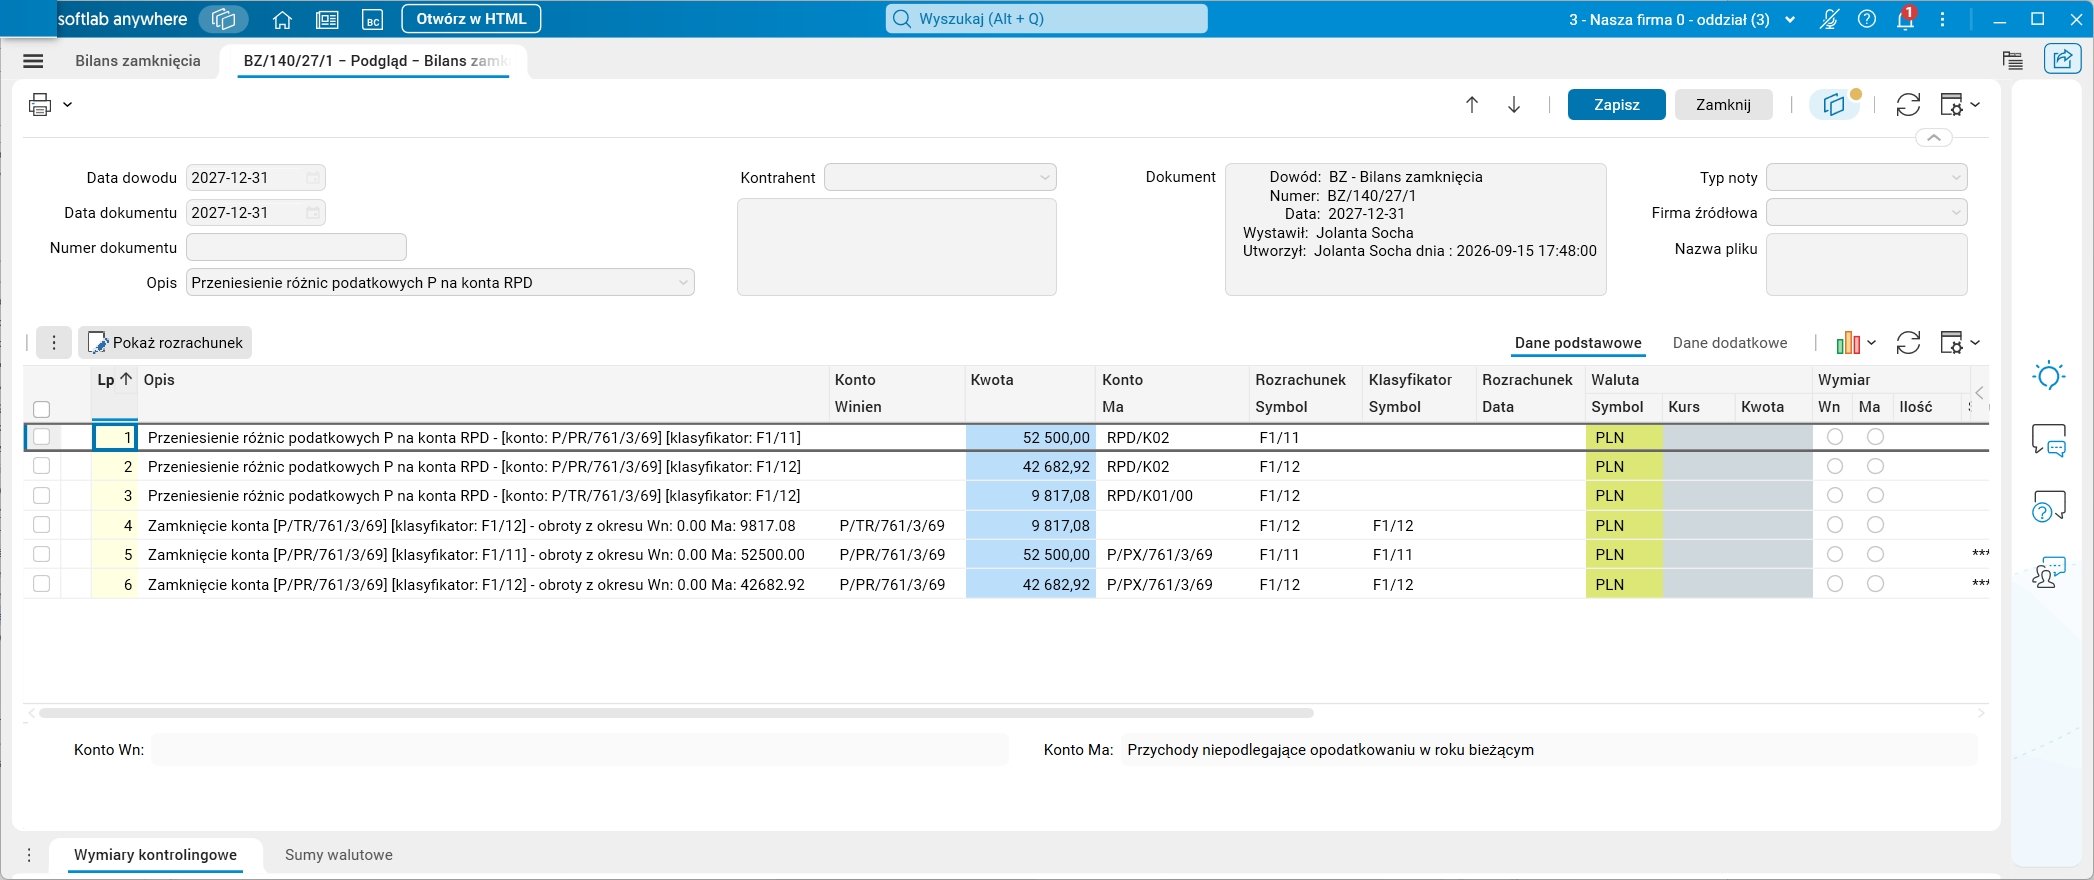
Rys. 4 Bilans zamknięcia roku 2027 – przeniesienie różnic podatkowych na konta RPD
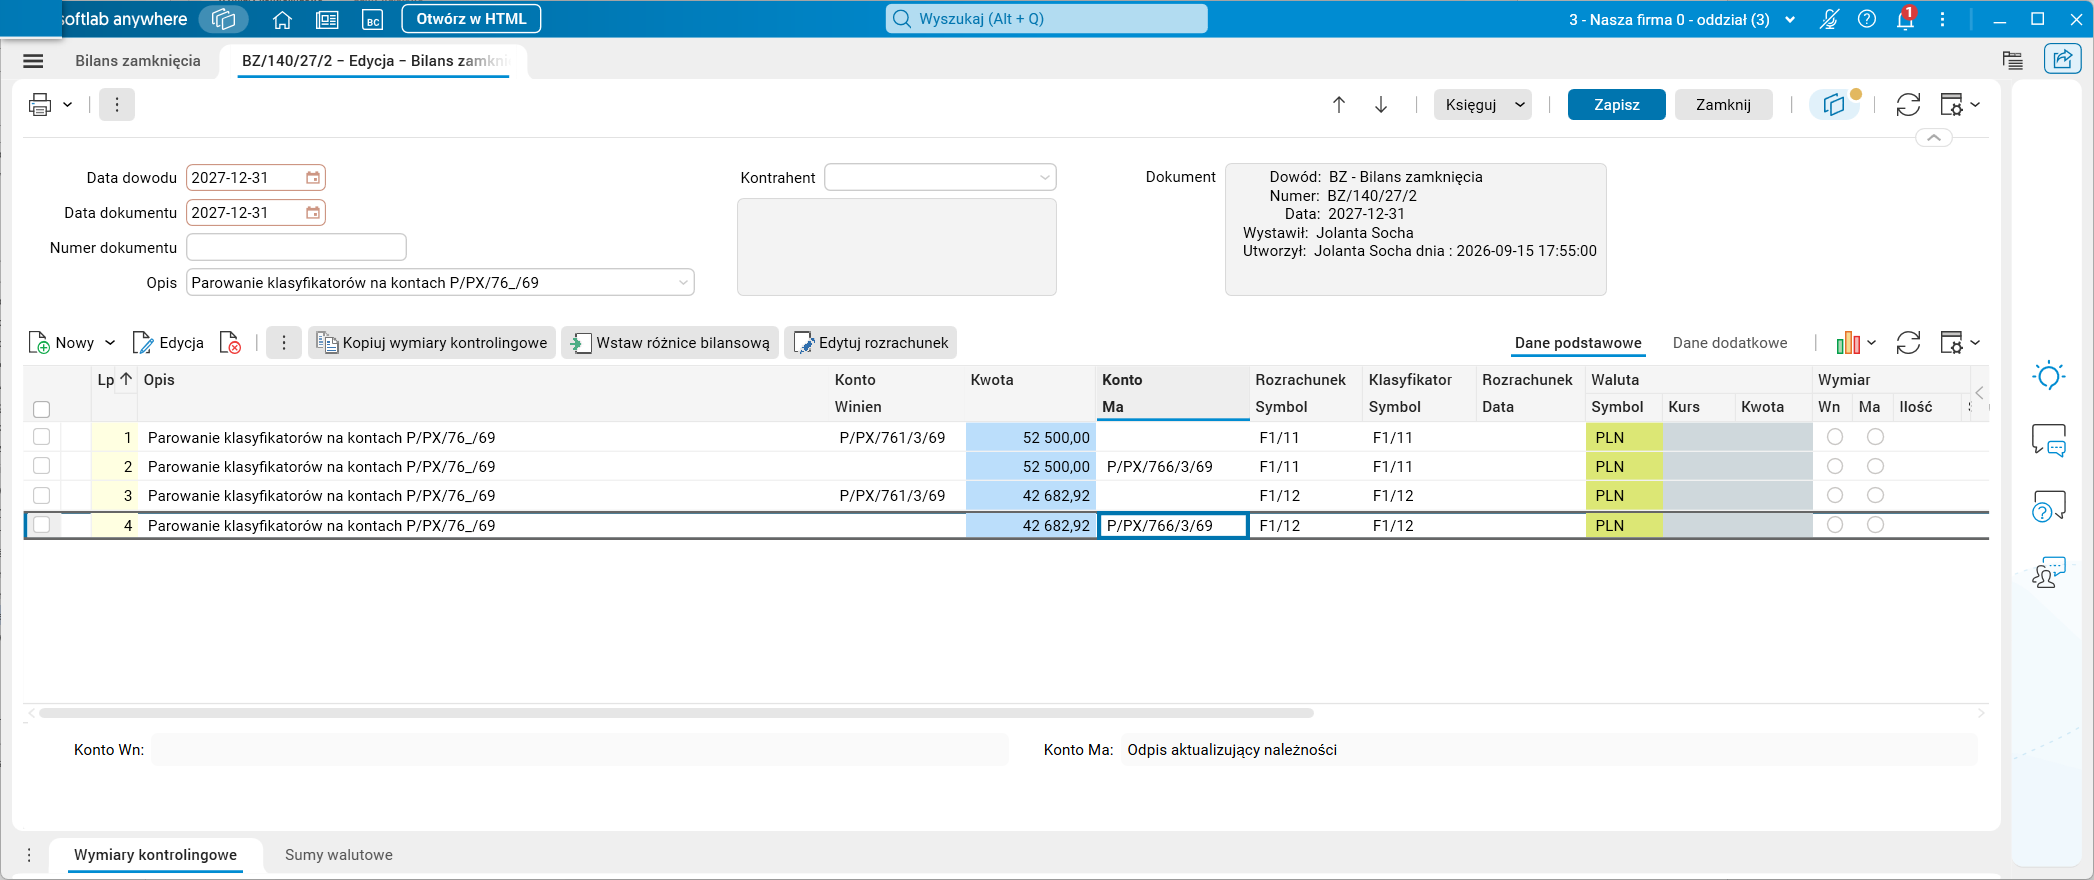
Rys. 5 Sparowanie klasyfikatorów na kontach P/PX/76_/69 – 2027-12-31
Pełną informację o Softlab ERP by Asseco można znaleźć na stronie https://assecobs.pl/softlab/.
Autor wpisu: Jolanta Socha