Ile czasu w miesiącu pochłania logowanie do bankowości elektronicznej, pobieranie wyciągów i wgrywanie paczek przelewów — osobno dla każdego banku i każdego rachunku? Businessbank łączy Asseco Softlab ERP z bankami jednym kanałem. Wyciągi można pobierać automatycznie według ustalonego harmonogramu, bez logowania do banku i bez autoryzowania każdego pobrania. Salda i statusy przelewów można pobrać na żądanie. Dział księgowości zaczyna dzień z rozrachunkami rozliczonymi do poprzedniego dnia, a firma jest przygotowana na przejście banków na międzynarodowy standard komunikacji ISO 20022.
Potrzeba biznesowa
Rozliczanie płatności to jeden z tych procesów, w których opóźnienie nie kosztuje wprost, ale kosztuje zawsze. Dopóki wyciąg bankowy nie trafi do systemu, dział handlowy nie wie, którzy odbiorcy zapłacili, kontrola limitów kupieckich opiera się na nieaktualnych danych, a windykacja upomina się o należności, które wpłynęły wczoraj. Po stronie zobowiązań jest podobnie: decyzja o zleceniu paczki przelewów wymaga wiedzy o bieżącym saldzie, a potwierdzenie, że przelew rzeczywiście dotarł do banku i został zrealizowany, bywa ustalane telefonicznie.
Skala tego problemu rośnie wraz z firmą. Przedsiębiorstwo z kilkoma spółkami lub oddziałami prowadzi rachunki w kilku bankach, często z różnymi zasadami dostępu — jeden wymaga certyfikatu, drugi aplikacji mobilnej, trzeci czytnika kart. Każdy z nich ma też własny format plików i własną bankowość elektroniczną, a specjalista ds. rozrachunków musi pamiętać o wszystkich.
Równolegle zmienia się otoczenie regulacyjne i technologiczne. Banki przechodzą na ISO 20022 — międzynarodowy standard komunikacji elektronicznej opracowany przez Międzynarodową Organizację Normalizacyjną (ISO), oparty na komunikatach XML o zdefiniowanej strukturze — i stopniowo wygaszają dotychczasowe formaty wymiany. Wchodzi w życie Krajowy System e-Faktur (KSeF), który wprowadza nowy sposób identyfikowania płatności za faktury. Obie zmiany dotykają dokładnie tego samego miejsca: komunikacji systemu ERP z bankiem. Celem Businessbanku jest sprowadzenie tej komunikacji do jednego, wspólnego kanału — takiego, w którym nowe wymagania wdraża się raz, a nie osobno dla każdego banku.
Ograniczenia dotychczasowego podejścia
Dotychczasowy model współpracy z bankami rozwijał się przez lata bank po banku. W efekcie w systemie funkcjonowały równolegle osobne mechanizmy dla każdej instytucji: odrębne eksporty przelewów, odrębne importy wyciągów, odrębne połączenia z serwisami bankowymi. Działało to poprawnie, ale wymagało od użytkownika znajomości kilkunastu wariantów tej samej czynności i pilnowania, który wariant dotyczy którego rachunku.
Codzienna praca oznaczała powtarzalną sekwencję: zalogowanie się do bankowości elektronicznej, pobranie pliku z wyciągiem, zapisanie go na dysku, zaimportowanie do systemu — i to samo dla kolejnego banku. Pobranie wyciągu w postaci PDF, potrzebnego do dokumentacji, było osobną czynnością. Każde połączenie z bankiem wymagało autoryzacji: hasła do certyfikatu, podpisu kwalifikowanego albo PIN-u do karty w czytniku, przy czym zbyt długi czas podpisywania kończył się odrzuceniem transakcji przez bank i koniecznością powtórzenia operacji.
Ograniczona była też informacja zwrotna. Po wysłaniu paczki przelewów system wiedział, że plik został przekazany, ale nie to, co bank z nim zrobił — czy przelewy czekają na autoryzację, zostały zrealizowane, czy odrzucone. Bieżące saldo rachunku pozostawało poza systemem, w bankowości elektronicznej. Wreszcie nic nie działo się samo: nawet rutynowe, poranne pobranie wyciągów za dzień poprzedni wymagało obecności konkretnej osoby przy komputerze.
Jak to usprawniliśmy
Businessbank to usługa działająca w ramach platformy komunikacyjnej Businesslink, która pośredniczy między Asseco Softlab ERP a bankami. System ERP komunikuje się wyłącznie z nią, w jednym formacie, a usługa tłumaczy zlecenia na wymagania poszczególnych banków. Obecnie w pełnym zakresie obsługiwanych jest dziesięć banków, a kolejne dwa są w trakcie podłączania. Dla każdego z nich dostępny jest zbliżony zestaw operacji: wyciągi dzienne i bieżące, wyciągi w postaci PDF, wyciągi z kont wirtualnych (mass-collect), saldo rachunku, wysyłka przelewów oraz pobieranie ich statusów.
| Bank | Wyciągi bankowe | Wyciągi PDF | Wyciągi bieżące | Mass-collect | Sesje długoterm. | Salda rachunków | Wysyłka przelewów |
|---|---|---|---|---|---|---|---|
| Alior Bank | ✓ | ✓ | na zamówienie | ✓ | ✓ | ✓ | ✓ |
| BNP Paribas | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ |
| ING Bank Śląski | ✓ | ✓ | na zamówienie | ✓ | ✓ | ✓ | ✓ |
| mBank | ✓ | ✓ | ✓ | na zamówienie | ✓ | ✓ | ✓ |
| Bank Millennium | ✓ | ✓ | na zamówienie | na zamówienie | ✓ | ✓ | ✓ |
| Bank Pekao | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ |
| PKO Bank Polski | ✓ | ✓ | ✓ | ✓ | ✕ | ✓ | ✓ |
| Erste Bank | ✓ | ✓ | ✓ | na zamówienie | ✓ | ✓ | ✓ |
| BGK | ✓ | ✓ | na zamówienie | na zamówienie | ✓ | ✓ | ✓ |
Rys. 1. Zakres operacji i sposób uwierzytelnienia zależą od banku — użytkownik systemu wykonuje je jednak zawsze tak samo.
Uruchomienie sprowadza się do jednorazowej konfiguracji. Dla każdego rachunku i osoby, która ma z niego korzystać, powstaje profil bankowy z identyfikatorami nadanymi przez bank i wczytanym certyfikatem. Po aktywacji profil zmienia kolor na zielony i od tej chwili wszystkie operacje na tym rachunku — niezależnie od banku — wyglądają w systemie identycznie.
Kolejny krok to sesja długotrwała. Rejestruje się ją raz, podając datę ważności i hasło do certyfikatu, a bank potwierdza okres jej obowiązywania. Dzięki temu pobranie wyciągu przestaje wymagać autoryzacji przy każdej operacji, co otwiera drogę do pełnej automatyzacji. Sesje są dostępne dla wszystkich banków obsługiwanych przez usługę z wyjątkiem PKO Banku Polskiego, którego zasady na to nie pozwalają.
Automatyzację realizuje zadanie cykliczne (job), zakładane procedurą Załóż job. Wskazuje się w nim bank i konkretne rachunki, okres obowiązywania oraz sposób powtarzania: uruchomienia o wybranych godzinach w ciągu dnia albo cyklicznie, co określoną liczbę minut lub godzin w zadanym przedziale czasu. Kilka dodatkowych znaczników decyduje o zakresie importu: Wyciąg online pobiera operacje z dnia bieżącego, PDF dołącza wyciąg w postaci dokumentu, Kasa kieruje zapis do kasy zewnętrznej, a Dni robocze pomija soboty, niedziele i święta.
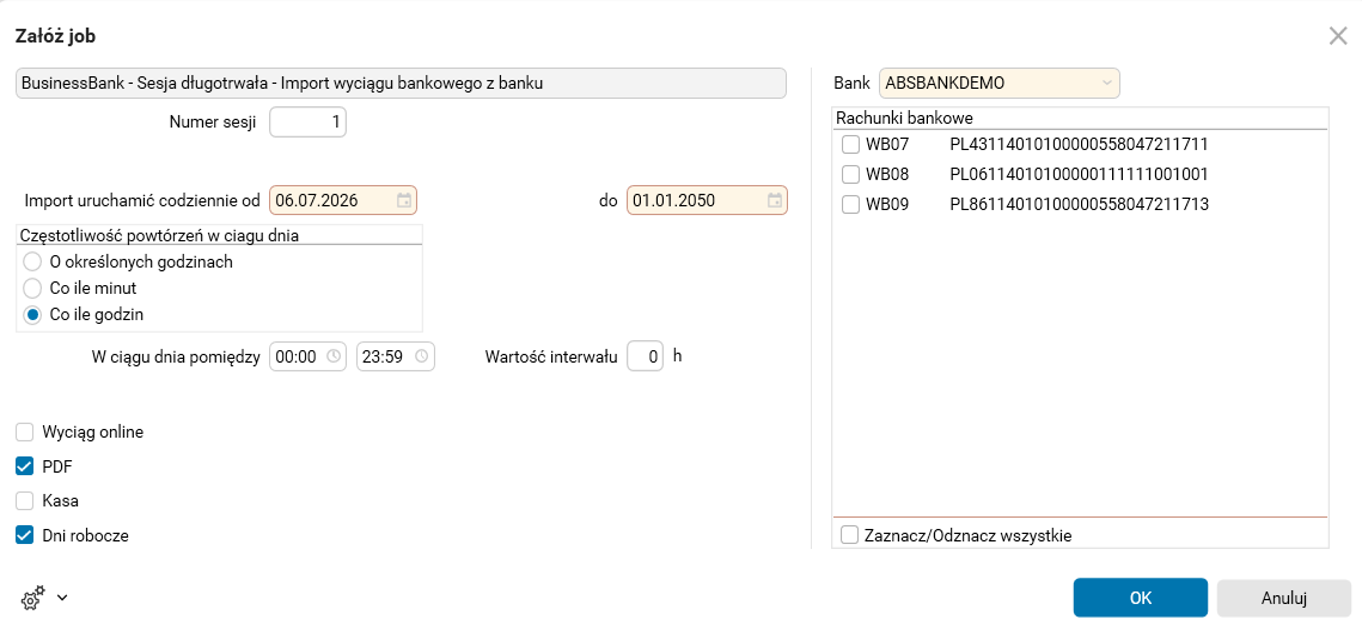
Rys. 2. Harmonogram automatycznego pobierania wyciągów — jeden job może obsługiwać wiele rachunków tego samego banku.
Typowy scenariusz to dwa zadania pracujące równolegle: pierwsze pobiera nad ranem wyciągi za dzień poprzedni dla wybranych lub wszystkich rachunków, drugie kilka razy dziennie sprawdza operacje bieżące na wybranych kontach. Księgowość zaczyna pracę na kompletnych danych, a wpłaty od odbiorców są widoczne jeszcze tego samego dnia, w którym wpłynęły.
Do bieżącej oceny sytuacji płatniczej służy pobieranie sald. Procedura Zleć pobranie salda z Businessbanku jest dostępna zarówno przy wyciągu bankowym, jak i w osobnym widoku w menu Dowody, w którym można wskazać rachunki wybranego banku. System zapisuje saldo razem z datą i godziną pobrania, więc przed zleceniem paczki przelewów widać, czy środki na rachunku wystarczą — bez logowania do bankowości elektronicznej.
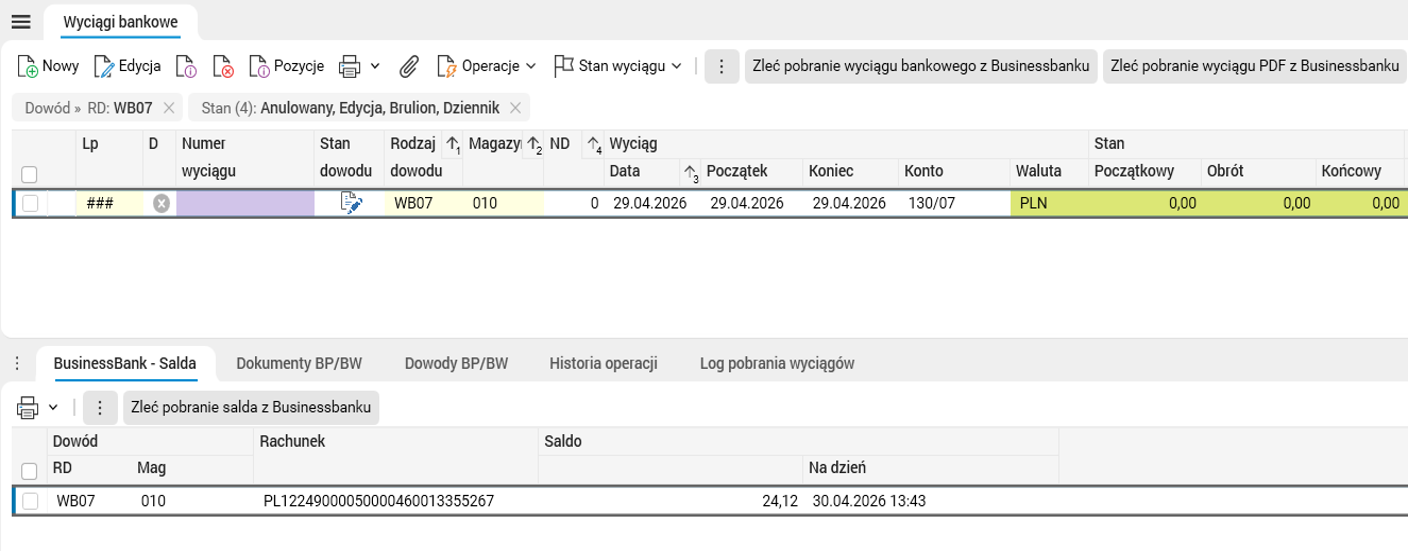
Rys. 3. Saldo rachunku dostępne wprost w systemie, wraz z datą i godziną pobrania.
Po stronie zobowiązań przelewy przygotowane w Przelewach wychodzących przekazuje się do banku jedną procedurą. System sam dzieli je na paczki zgodnie z limitem obowiązującym w danym banku — jeżeli bank przyjmuje najwyżej sto przelewów naraz, a do wysłania jest ich pięćset, powstanie pięć paczek bez udziału użytkownika. Opcjonalnie przelewy dla tego samego kontrahenta i rachunku mogą zostać połączone w jeden, co ogranicza liczbę operacji i związane z nimi opłaty bankowe.
Najwyraźniejsza zmiana dotyczy jednak tego, co dzieje się już po wysyłce. Lista przelewów pokazuje status nadany przez bank, datę jego zmiany i referencję bankową, a procedura pobrania statusu aktualizuje te dane dla całej paczki. Dostępne stany to: wysłany, brak informacji, oczekujący, w trakcie realizacji, zrealizowany oraz odrzucony. Pytanie „czy ten przelew na pewno wyszedł” przestaje wymagać telefonu do banku.

Rys. 4. Status nadany przez bank, data zmiany i referencja bankowa widoczne wprost na liście przelewów.
Osobną odpowiedzią na zmiany po stronie banków jest wymiana plikowa w standardzie ISO 20022. Firmy, które nie korzystają z bezpośredniego połączenia z bankiem, mogą zaimportować wyciąg jedną procedurą — plik trafia do usługi, wraca przekonwertowany i zostaje automatycznie zapisany. Analogicznie działa przygotowanie przelewów: po wybraniu listy przelewów usługa tworzy plik zgodny z nowym standardem i zapisuje go we wskazanym miejscu, skąd można przekazać go do banku. Co istotne, ten tryb pracy nie wymaga ani profili bankowych, ani certyfikatów, więc jest najprostszą drogą do zgodności z nowym standardem.
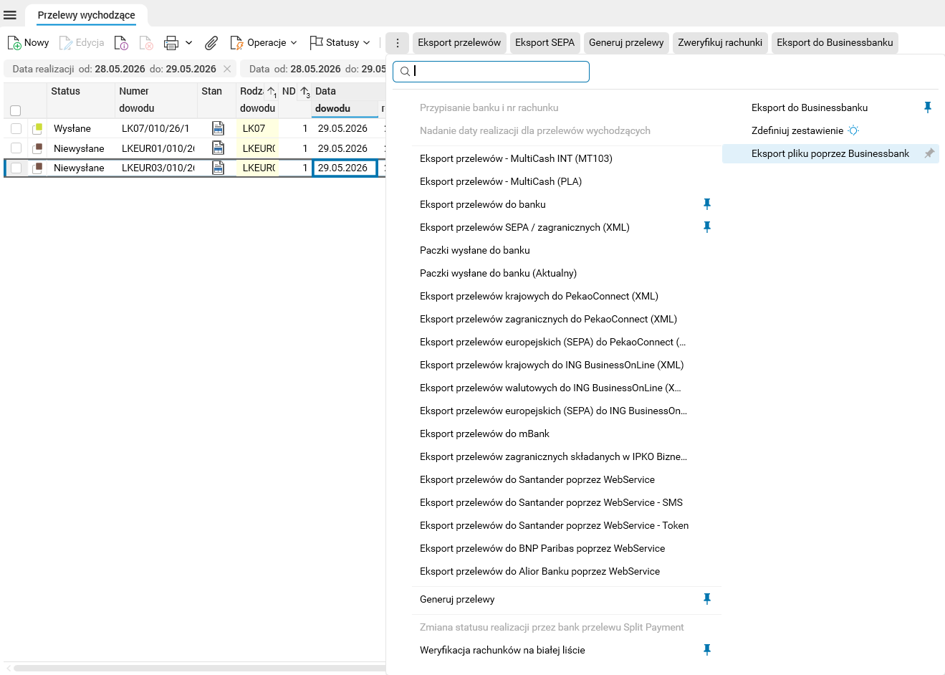
Rys. 5. Jedna procedura eksportu zamiast osobnego wariantu dla każdego banku — przygotowanie pliku zgodnego z ISO 20022 przejmuje usługa.
Całość uzupełnia przejrzystość przebiegu operacji. Użytkownik dostaje powiadomienie o wyniku, a dziennik pobrania wyciągów i podgląd zleconych zadań pokazują kolejne etapy przetwarzania wraz z godzinami i ewentualną przyczyną błędu. Jeżeli zlecenie się zatrzyma, można je odrzucić i powtórzyć, bez oczekiwania na interwencję po stronie banku.
W praktyce oznacza to, że rutynowa obsługa bankowa — pobranie wyciągów, dopisanie PDF, sprawdzenie sald, przekazanie przelewów — przestaje być codzienną listą zadań do odhaczenia, a staje się procesem, który sam się wykonuje i zgłasza tylko wtedy, gdy coś wymaga uwagi.
Przypadki użycia
Przykład 1: Firma dystrybucyjna z rachunkami w kilku bankach
Sytuacja: spółka prowadzi rachunki w trzech bankach, a wyciągi pobierane są ręcznie po rozpoczęciu pracy — rozrachunki są aktualizowane dopiero w połowie przedpołudnia, przez co dział handlowy pracuje na nieaktualnych saldach odbiorców.
Rozwiązanie: dla każdego rachunku zakładany jest profil bankowy i rejestrowana sesja długotrwała, a następnie job pobierający wyciągi za dzień poprzedni przed rozpoczęciem pracy, z zaznaczoną opcją Dni robocze.
Rezultat: rozrachunki są rozliczone, zanim pierwszy użytkownik zaloguje się do systemu; zwolnienie blokad kredytu kupieckiego i decyzje o wysyłce towaru opierają się na potwierdzonych wpłatach, a nie na deklaracjach odbiorców.
Przykład 2: Producent realizujący duże paczki przelewów
Sytuacja: dwa razy w tygodniu dział finansowy zleca kilkaset przelewów do dostawców. Podział na paczki zgodnie z limitami banku wykonywany jest ręcznie, a ustalenie, czy wszystkie zlecenia dotarły i zostały zrealizowane, zajmuje kolejne godziny.
Rozwiązanie: przelewy są przekazywane do banku jedną procedurą — system samodzielnie dzieli je na paczki zgodnie z limitem z definicji banku i może połączyć płatności dla tego samego kontrahenta. Po wysyłce statusy są pobierane z banku wraz z referencjami bankowymi.
Rezultat: przygotowanie zlecenia przestaje zależeć od limitów technicznych banku, a odpowiedź na pytanie o los pojedynczego przelewu jest dostępna wprost na jego pozycji — bez kontaktu z bankiem i bez przeszukiwania bankowości elektronicznej.
Przykład 3: Sprzedaż internetowa rozliczana na rachunkach wirtualnych
Sytuacja: klienci sklepu wpłacają należności na indywidualne rachunki wirtualne. Zamówienia są zwalniane do realizacji dopiero po ręcznym sprawdzeniu wpłat, co wydłuża czas wysyłki, szczególnie w szczycie sprzedaży.
Rozwiązanie: job pobiera wyciągi bieżące co określoną liczbę minut w godzinach pracy magazynu, a do wyciągu dołączane są zapisy z kont wirtualnych (mass-collect).
Rezultat: wpłaty są kojarzone z zamówieniami w ciągu dnia, a nie następnego ranka; skraca się czas od płatności do wysyłki, co bezpośrednio przekłada się na ocenę sklepu przez kupujących.
Korzyści
- Niższy koszt obsługi bankowej: codzienne czynności — logowanie, pobieranie plików, import, dociąganie wyciągów PDF — wykonuje harmonogram, a czas zespołu księgowego wraca do zadań analitycznych i kontrolnych.
- Szybszy obieg gotówki: wpłaty odbiorców są rozliczane w dniu wpływu, co skraca czas blokowania kredytu kupieckiego i ogranicza monitowanie kontrahentów, którzy już zapłacili.
- Mniej opłat bankowych: łączenie przelewów dla tego samego kontrahenta i rachunku ogranicza liczbę pojedynczych operacji.
- Gotowość regulacyjna bez osobnego projektu: obsługa standardu ISO 20022 realizowana jest po stronie usługi, a jeden kanał komunikacji z bankami otwiera drogę do kolejnych wymagań — w tym do obsługi zbiorczych identyfikatorów płatności KSeF, nad którą trwają prace.
- Decyzje płatnicze na aktualnych danych: saldo rachunku z datą i godziną pobrania jest dostępne w systemie, w którym przygotowywane są przelewy.
- Pełna kontrola nad zleceniami: statusy nadane przez bank, referencje bankowe i zapis kolejnych etapów przetwarzania pozwalają samodzielnie ustalić, co stało się z każdą płatnością.
- Jednolity sposób pracy niezależnie od banku: wdrożenie kolejnego rachunku lub banku nie wymaga uczenia zespołu nowej procedury.
- Bezpieczeństwo dostępu: każdy klient pracuje we własnym, dedykowanym środowisku usługi, z własnymi danymi autoryzacyjnymi i certyfikatami, a uprawnienia wynikają z profili bankowych przypisanych do konkretnych użytkowników.
Pełną informację o usłudze Businessbank można znaleźć na stronie https://assecobs.pl/businesscloud/businessbank/.
Autor wpisu: Grażyna Cieślak-Chrzan