Przejściowe różnice podatkowe – z amortyzacji, rezerw czy rozliczeń międzyokresowych mogą przysporzyć trudności podczas zamknięcia roku – trzeba je przypisać do właściwej kategorii struktury JPK CIT, w zależności od roku ich powstania i roku rozliczenia. Softlab ERP by Asseco wprowadza mechanizm, który na dzień bilansowy sam ustala, które różnice i w jakiej kwocie przenieść pomiędzy kontami pozabilansowymi PR, PX lub PY. Efekt: mniejsze ryzyko błędu w pliku JPK CIT i krótsze, spokojniejsze zamknięcie roku w dziale księgowości.
Potrzeba biznesowa
Obowiązek prowadzenia ksiąg rachunkowych w formie ustrukturyzowanej i przesyłania Jednolitego Pliku Kontrolnego dla podatku dochodowego od osób prawnych (JPK CIT, struktura JPK_KR_PD) sprawił, że rozbieżności między wynikiem bilansowym a podatkowym trzeba dziś raportować szczegółowo i w ściśle określonym układzie. Wynik księgowy niemal nigdy nie równa się podstawie opodatkowania – różnią je tzw. różnice podatkowe, które trzeba wykazać w odpowiednich węzłach struktury sprawozdawczej.
Część z nich to różnice trwałe (np. koszty niestanowiące kosztów uzyskania przychodu). Znacznie trudniejsze są jednak różnice przejściowe – takie, które w kolejnych latach powinny się „rozliczyć do zera”. Typowo powstają one przy amortyzacji (inna stawka bilansowa i podatkowa), rezerwach, rozliczeniach międzyokresowych kosztów i przychodów. Dla głównego księgowego i dyrektora finansowego oznacza to konieczność pilnowania, w którym roku dana pozycja jest kosztem lub przychodem podatkowym, a w którym bilansowym – i wykazania jej w prawidłowej kategorii JPK CIT za każdy rok, aż do pełnego rozliczenia.
Struktura sprawozdawcza rozróżnia te różnice bardzo precyzyjnie: osobno dla przychodów i kosztów, i osobno w zależności od tego, czy pozycja jest podatkowa w roku bieżącym, czy jej ujęcie bilansowe przypadło na lata ubiegłe, czy dopiero nastąpi w latach następnych. Ta sama kwota z jednej faktury czy jednego środka trwałego może więc w kolejnych latach „wędrować” między kategoriami – i za każdym razem musi trafić do właściwego węzła. To właśnie ta wielowymiarowość, a nie same wyliczenia, jest źródłem największego ryzyka przy sporządzaniu JPK CIT.
Jak wyglądało to do tej pory
Rozliczenie różnic przejściowych wymagało do tej pory jedynie przypisania odpowiedniego rodzaju (trwała, przejściowa), dużej dyscypliny i ręcznej pracy. W przypadku amortyzacji rodzaj różnicy był wyznaczany automatycznie, natomiast w przypadku rozliczeń międzyokresowych trzeba było samodzielnie ustalić znak różnicy w danym okresie. Przy kilkuset pozycjach majątku i wielu wzorcach rozliczeń to zadanie czasochłonne i wyjątkowo podatne na pomyłkę, kumulujące się właśnie w gorącym okresie zamknięcia roku.
Dodatkowo w dotychczasowym układzie brakowało odrębnych kategorii dla różnic związanych z kosztami/przychodami, które podatkowo ujęte są w bieżącym roku, ale bilansowo zostały ujęte w latach ubiegłych lub zostaną ujęte dopiero w latach następnych. Taka sytuacja występuje realnie – na przykład gdy przychód podatkowy powstaje z chwilą wystawienia faktury, a bilansowo jest rozliczany w czasie.
Jak to usprawniliśmy
Softlab ERP by Asseco wprowadza dwie powiązane zmiany. Po pierwsze – nowy typ przejściowej różnicy podatkowej dla pozycji podatkowych w bieżącym roku, a bilansowo ujmowanych w latach następnych. Obecnie w systemie występują 3 rodzaje przejściowych różnic podatkowych:
- PR – Przychody/Koszty nie podlegające opodatkowaniu w roku bieżącym – wykazywane w węźle RPD pliku JPK w pozycjach K02 lub K05,
- PX – Przychody/Koszty podlegające opodatkowaniu w roku bieżącym, ujęte w księgach rachunkowych lat ubiegłych – wykazywane w węźle RPD pliku JPK w pozycjach K03 lub K06,
- PY – Przychody/Koszty podlegające opodatkowaniu w roku bieżącym, które będą ujęte w księgach rachunkowych w następnych latach – wykazywane w węźle RPD pliku JPK w pozycjach K07 lub K08.
Dzięki temu każda różnica przejściowa – niezależnie od tego, czy „wyprzedza”, czy „nadgania” ujęcie bilansowe – ma swoje właściwe miejsce w sprawozdaniu.
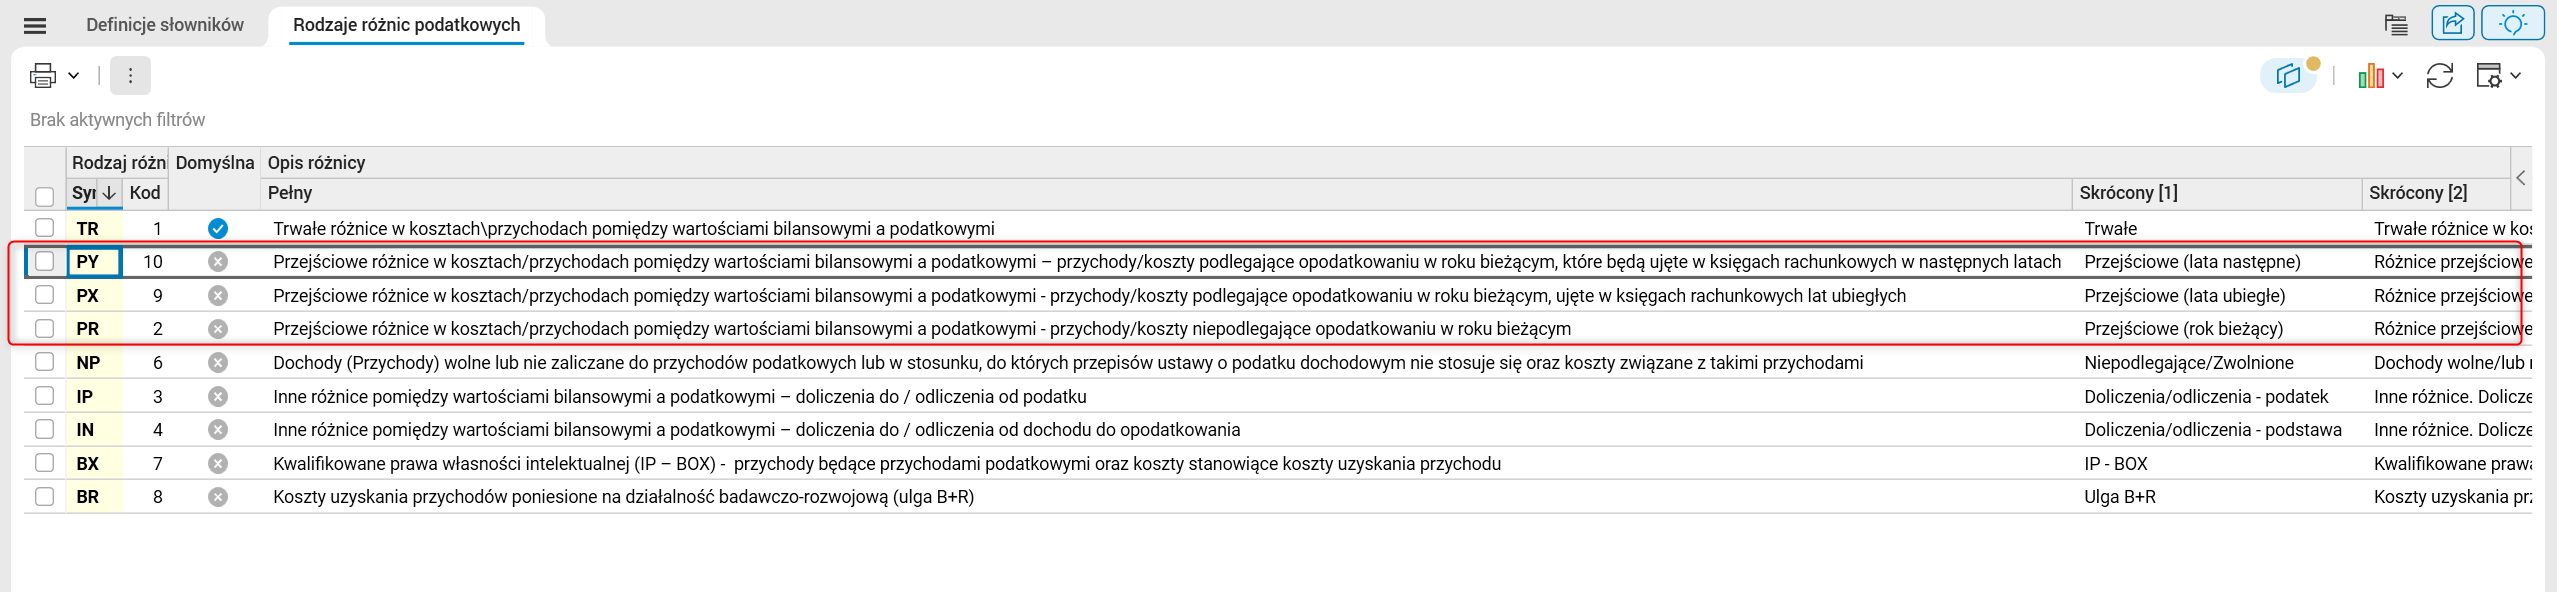
Rys. 1. Katalog rodzajów różnic podatkowych z nowym typem dla pozycji ujmowanych bilansowo w latach następnych – każda różnica przejściowa trafia dziś do właściwej kategorii JPK CIT.
Po drugie – i najważniejsze dla codziennej pracy – system dostarcza mechanizmu przeklasyfikowania różnic przejściowych na dzień bilansowy. Bieżącą amortyzację, rezerwy i rozliczenia księguje się tak jak dotychczas; nie trzeba przebudowywać schematów księgowania ani modyfikować dokumentów historycznych. Dopiero na koniec roku (lub częściej, np. kwartalnie) uruchamia się porządkowanie różnic za wskazany okres.
W praktyce wygląda to prosto: użytkownik wskazuje, czego dotyczy porządkowanie (amortyzacja, rozliczenia międzyokresowe kosztów lub przychodów), podaje rok i zakres dat, a system sam przygotowuje zestawienie wszystkich pozycji, dla których różnica bilansowo-podatkowa wystąpiła. Przy każdej pozycji podpowiada, czy wymaga ona przeklasyfikowania, w jakiej kwocie i na które konto – analizując znak i skumulowane saldo różnicy osobno dla każdego środka lub wzorca. Zestawienie można zweryfikować, w razie potrzeby skorygować ręcznie, a następnie jednym poleceniem zaksięgować dokument porządkujący; całą operację da się także wycofać, jeśli zajdzie taka potrzeba.
Co istotne, moment wykonania porządkowania jest elastyczny. Można je przeprowadzić obowiązkowo na koniec roku, ale też częściej – na przykład kwartalnie lub półrocznie – aby na bieżąco panować nad obrazem różnic i nie zostawiać wszystkiego na okres zamknięcia. Mechanizm działa tak samo dla różnic, które „wyprzedzają” ujęcie bilansowe, jak i tych, które je „nadganiają”: sam rozpoznaje, w którą stronę zmienił się znak różnicy w danym okresie, i odpowiednio kieruje kwotę do kategorii dotyczącej lat ubiegłych albo lat następnych. Księgowy nie musi więc pamiętać historii każdej pozycji – wystarczy, że zweryfikuje propozycję systemu.
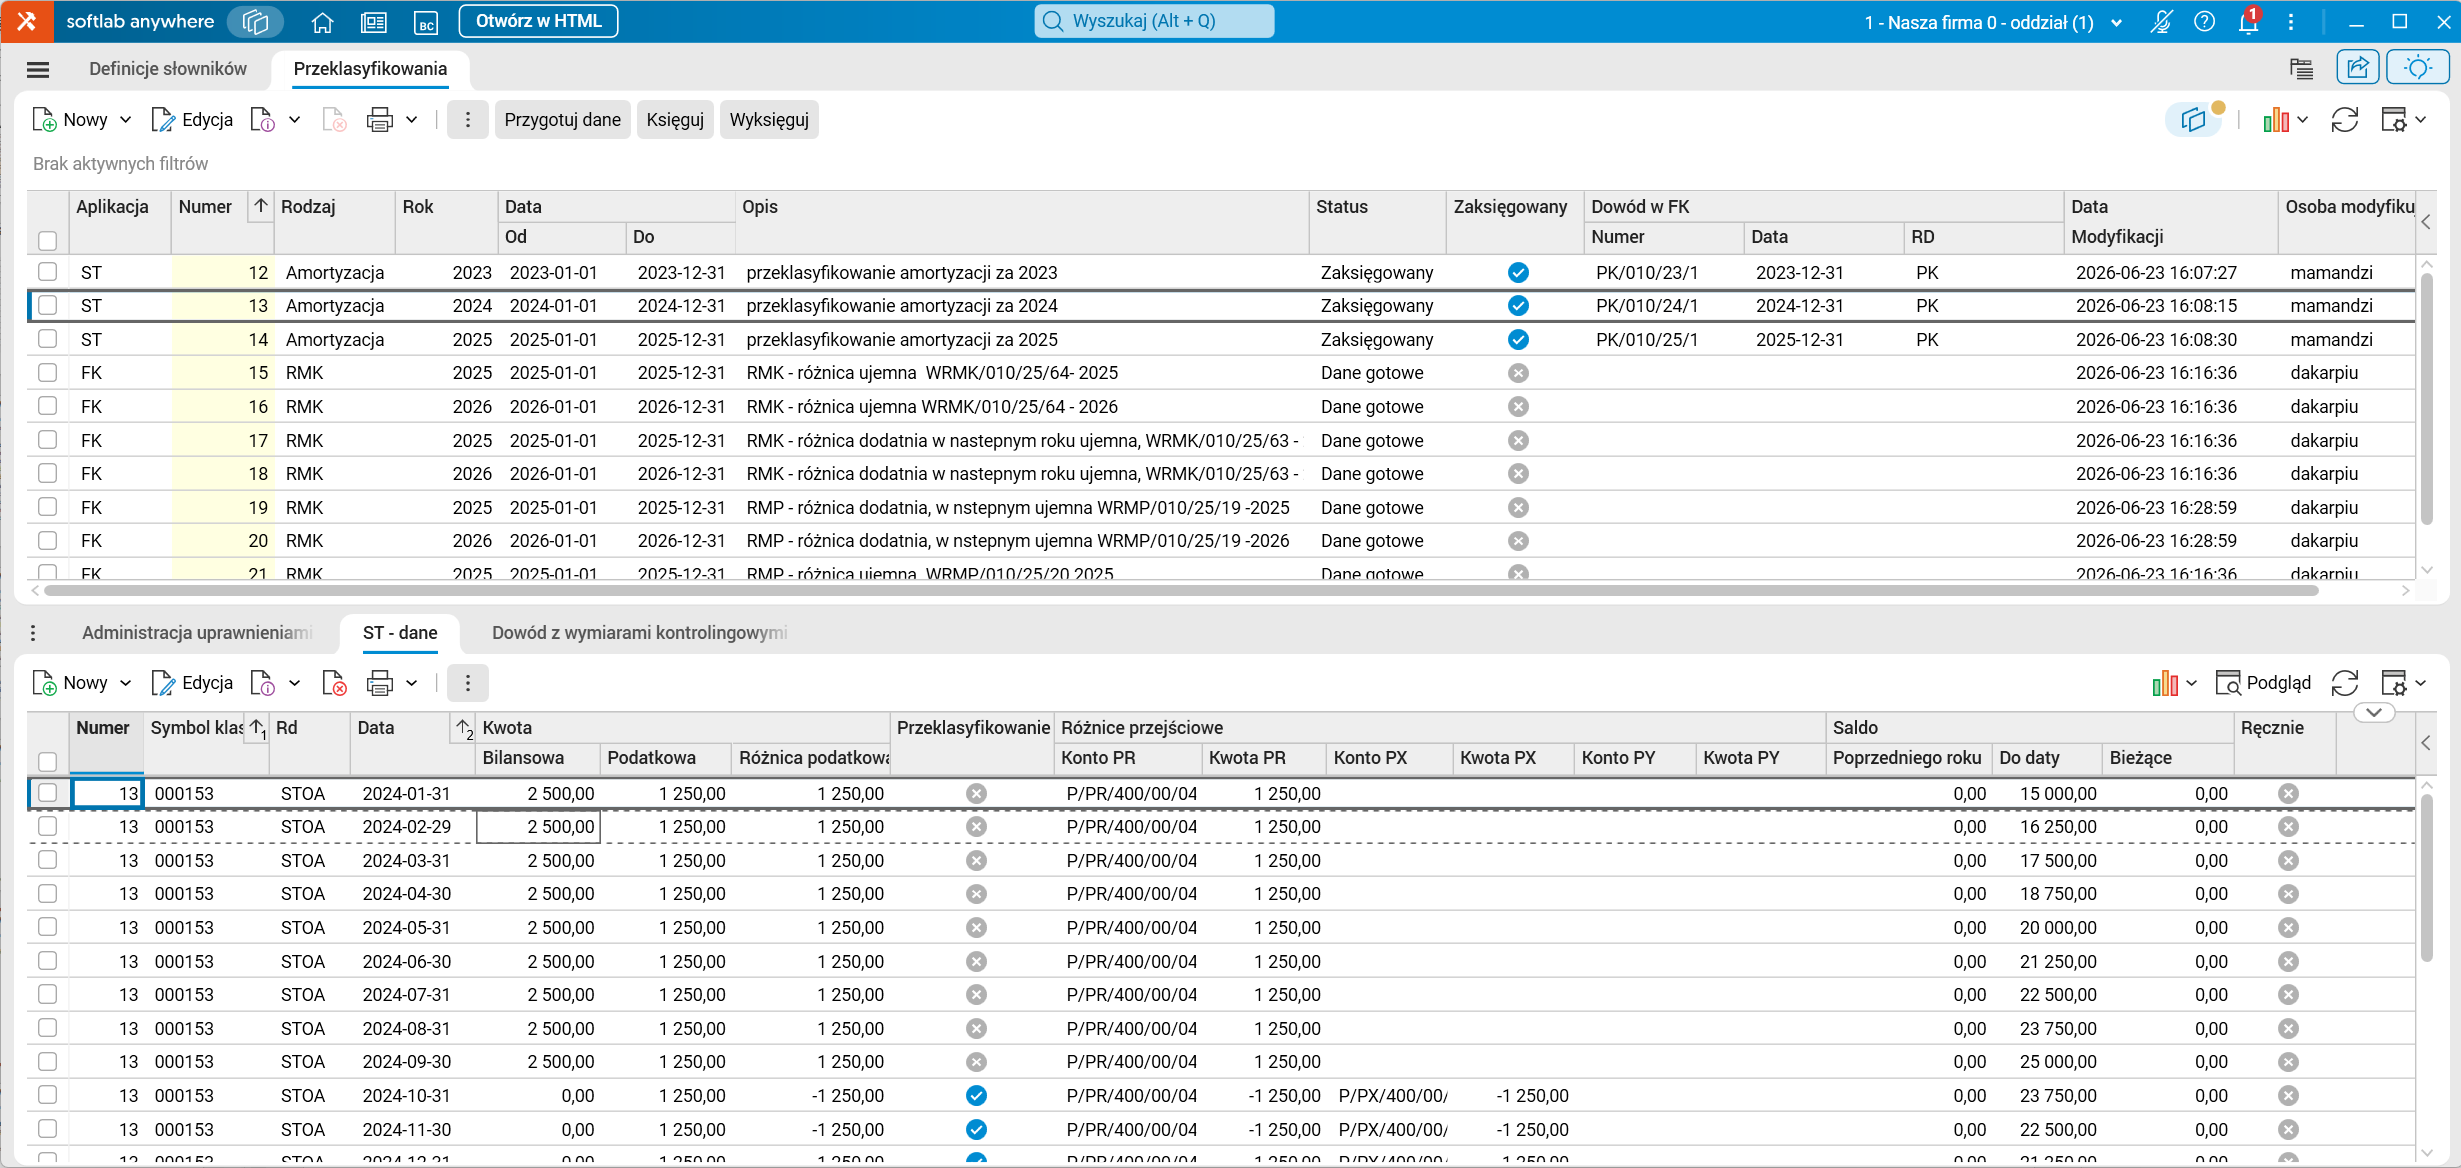
Rys. 2. Zestawienie przygotowane automatycznie: dla każdej kartoteki widać kwoty bilansową i podatkową, wyliczoną różnicę oraz podpowiedź, czy i na które konto ją przenieść – księgowy weryfikuje, zamiast liczyć ręcznie.
W rezultacie żmudne, ręczne przypisywanie różnic zamienia się w kontrolowany, powtarzalny proces: system liczy i proponuje, a księgowy podejmuje decyzję i zatwierdza – z pełnym wglądem w to, skąd wzięła się każda kwota.
Przykłady zastosowania
Z rozwiązania skorzysta każda organizacja rozliczająca podatek dochodowy od osób prawnych, u której wynik bilansowy i podatkowy różnią się w czasie – a dotyczy to praktycznie każdej firmy z majątkiem trwałym, rezerwami lub rozliczeniami międzyokresowymi. Poniżej trzy typowe sytuacje, w których automatyczne porządkowanie różnic realnie odciąża księgowość.
Przykład 1: Firma produkcyjna z rozbudowanym parkiem maszynowym
Sytuacja: Spółka amortyzuje setki środków trwałych, stosując inne stawki bilansowe i podatkowe. Co roku część różnic „odwraca się”, gdy amortyzacja bilansowa kończy się wcześniej niż podatkowa (lub odwrotnie).
Rozwiązanie: Po zamknięciu miesięcy księgowość uruchamia porządkowanie różnic z amortyzacji za dany rok. System sam wskazuje środki, dla których zmienił się znak różnicy, i proponuje przeniesienie kwot do właściwej kategorii.
Rezultat: Zamknięcie roku w części dotyczącej różnic z amortyzacji przebiega bez ręcznego przeliczania pozycja po pozycji, a JPK CIT prezentuje różnice w prawidłowych węzłach.
Przykład 2: Dystrybutor z rezerwami na naprawy gwarancyjne i zwroty
Sytuacja: Firma tworzy rezerwy oraz rozliczenia międzyokresowe kosztów (np. na naprawy gwarancyjne czy ubezpieczenia), które bywają rozliczane dopiero w kolejnym roku.
Rozwiązanie: Gdy rezerwa nie rozliczy się w roku jej utworzenia, system przy porządkowaniu różnic przenosi odpowiednie kwoty do kategorii dotyczącej lat ubiegłych i przygotowuje dokument księgowy.
Rezultat: Różnica jest poprawnie „przenoszona” między latami aż do pełnego rozliczenia, bez ryzyka, że zawiśnie w niewłaściwej kategorii sprawozdania.
Przykład 3: Firma usługowa z przychodami rozliczanymi w czasie
Sytuacja: Przychód podatkowy powstaje z chwilą wystawienia faktury, a bilansowo jest rozliczany przez kilkanaście miesięcy – różnica jest już podatkowa w bieżącym roku, lecz bilansowo pojawi się w latach następnych.
Rozwiązanie: Taką pozycję system klasyfikuje z użyciem nowego typu różnicy i wykazuje we właściwym, węźle struktury JPK CIT (K07 lub K08).
Rezultat: Sytuacja, która wcześniej nie miała dedykowanego miejsca w ewidencji, jest dziś raportowana poprawnie i zgodnie z wymogami.
Korzyści
- Niższe ryzyko sankcji i korekt: poprawna klasyfikacja różnic w strukturze JPK CIT ogranicza ryzyko błędów w sprawozdaniu i związanych z nimi kosztów korekt oraz potencjalnych sankcji.
- Krótsze zamknięcie roku: automatyczne przygotowanie i księgowanie różnic skraca czas najbardziej pracochłonnego etapu pracy księgowości i uwalnia zespół do zadań o większej wartości.
- Fundament pod podatek odroczony: rozwiązanie zostało zaprojektowane tak, by stanowić bazę dla kolejnej funkcjonalności – ustalania podatku odroczonego – co otwiera drogę do dalszej automatyzacji rozliczeń.
- Pełna przejrzystość i ścieżka audytu: dla każdej kwoty widać jej pochodzenie, konto źródłowe i docelowe oraz salda, co ułatwia kontrolę wewnętrzną i współpracę z audytorem.
- Bez przebudowy istniejącej ewidencji: bieżące księgowania i dokumenty historyczne pozostają nienaruszone – porządkowanie różnic działa na danych już zaksięgowanych.
- Jeden spójny mechanizm: amortyzacja, rozliczenia międzyokresowe i rezerwy obsługiwane są w ten sam sposób, co skraca naukę i ujednolica pracę zespołu.
Pełną informację o Softlab ERP by Asseco można znaleźć na stronie https://assecobs.pl/softlab/
Autor wpisu: Jolanta Socha