W ramach dostosowania systemu do wymogów JPK CIT zmodyfikowano mechanizm automatycznego wiekowania rozrachunków oraz dodano możliwość ich przeksięgowywania pomiędzy rozrachunkami krótkoterminowymi a długoterminowymi. Zmiana ta pozwala wykazywać salda w ewidencji księgowej oraz w JPK CIT zgodnie z ich klasyfikacją.
Na potrzeby JPK CIT dodano nowe konta wzorcowe dla grupy STD_2_CIT (270, 272, 275, 276, 280, 282, 285, 286). Konta te oznaczone są odpowiednimi znacznikami. Wprowadzono również mechanizm klasyfikujący rozrachunki według okresu spłaty oraz wykonujący przeksięgowania dla rozrachunków o terminie płatności powyżej 12 miesięcy od dnia bilansowego.
Dodano standardowe grupy rozrachunków pozwalające klasyfikować rozrachunki ze względu na konto oraz okres spłaty. Do słownika Klasyfikacja rozrachunków dodano procedurę do księgowania klasyfikacji na koniec roku Korekta sald rozrachunków (Wiekowanie).
Rozrachunki są rejestrowane na kontach dla należność/zobowiązań do 12 miesięcy a na dzień bilansowy będzie wykonywane przeksięgowanie (korekta). Korekta ma charakter tymczasowy, służy jedynie prawidłowemu prezentowaniu danych bilansowych na dzień bilansowy. W kolejnych okresach jest odwracalna za pomocą storna czerwonego.
Poniżej przedstawiono przykładowy sposób użycia tej funkcjonalności.
W systemie znajdują się dwie faktury zakupowe o różnych terminach płatności. Na dzień bilansowy użytkownik dokonuje przeksięgowania jedynie dla tych faktur, których termin spłaty przekracza 12 miesięcy, tworząc dokument PKROZ w rejestrze DOW.
- FZKO_1 z 2025-10-01 z terminem płatności 2026-01-10,
- FZKO_2 z 2025-10-01 z terminem płatności 2027-01-10.
Oba rozrachunki mają zapis na koncie 202/3/X.
Na dzień bilansowy (2025-12-31) okres spłaty dla faktury FZKO_1 wynosi poniżej 12 miesięcy. Dla tego rozrachunku nie są podejmowane działania.
Dla faktury FZKO_2 okres spłaty wynosi powyżej 12 miesięcy, dlatego zgodnie z nowym mechanizmem dla tego rozrachunku zostanie wykonana korekta wiekowania na dzień bilansowy (2025-12-31).
Nowa procedura Korekta sald rozrachunków (Wiekowanie) utworzy standardowy dowód PKROZ w rejestrze DOW z następującymi zapisami:
- WN: 272/3/X – Korekty sald zobowiązań krótkoterminowych na dzień bilansowy (do konta 202), saldo rozrachunku.
- MA: 203/3/X – Zobowiązania z tytułu dostaw i usług (krótkoterminowe) o okresie spłaty powyżej 12-mcy, saldo rozrachunku.
Na następny dzień bilansowy (2026-12-31) wiekowanie jest wykonywane ponownie. Wykonywane jest również storno, aby przywrócić pierwotne ujęcie.
Ponieważ dla faktury FZKO_2 okres spłaty w tym momencie wynosi poniżej 12 miesięcy, mechanizm nie wykonuje żadnych działań dotyczących tego rozrachunku.
1. Słownik Klasyfikacja rozrachunków
W słowniku Klasyfikacja rozrachunków wprowadzono zmiany umożliwiające dokonanie przeksięgowań pomiędzy rozrachunkami krótkoterminowymi i długoterminowymi. Dodano:
- procedurę Korekta sald rozrachunków (Wiekowanie) – działa dla zaznaczonych rekordów i tworzy dowód PKROZ z księgowaniem dla rozrachunków, których okres spłaty przekracza 12 miesięcy względem dnia bilansowego oraz które posiadają właściwą grupę klasyfikacji.
- kolumnę Płatność;Il. dni – przedstawia liczbę dni pozostałych do terminu płatności.
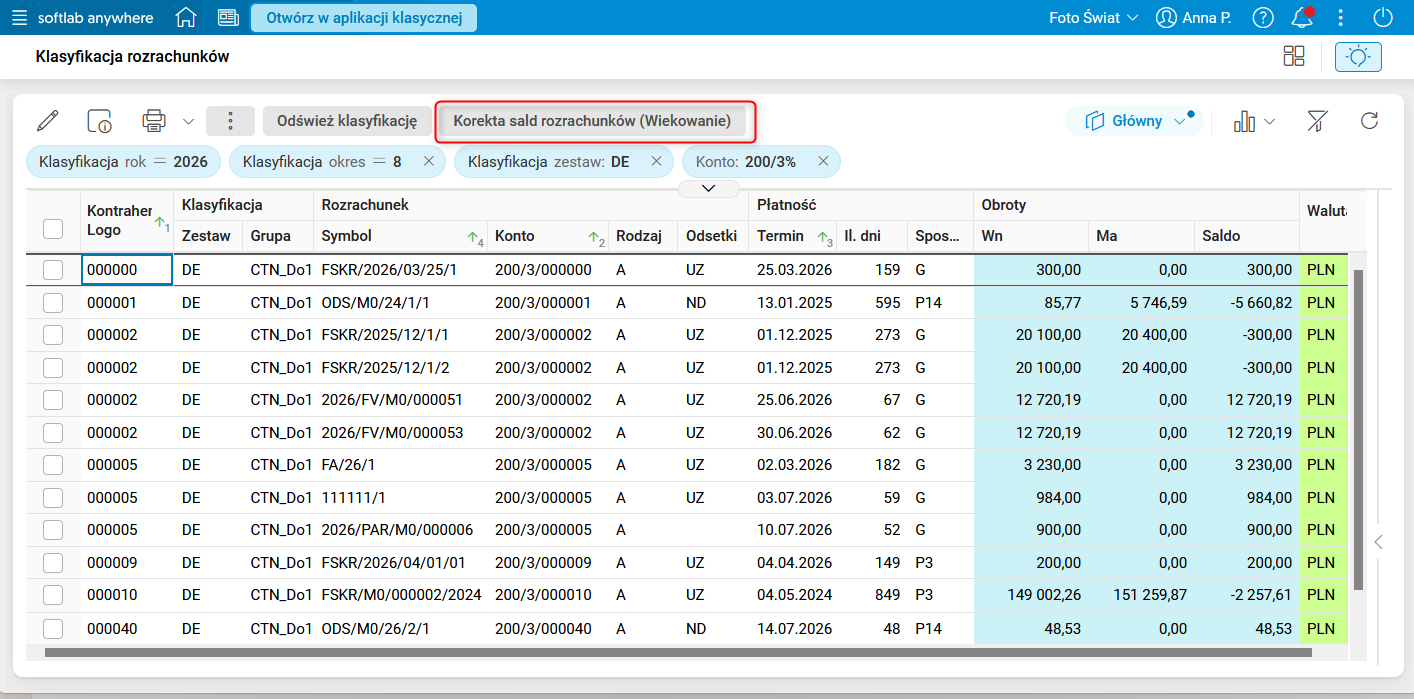
Rys. 1. Słownik Klasyfikacja rozrachunków z zaznaczoną procedurą Korekta sald rozrachunków (Wiekowanie)
Parametry w oknie procedury pogrupowane są w sekcjach:
- Dane dowodu docelowego – parametry dotyczące tworzonego dowodu:
- Rodzaj dowodu – rodzaj dowodu dokonującego przeksięgowania, standardowo podpowiadany jest PKROZ.
- Magazyn – symbol magazynu.
- Data dowodu – data końca okresu, dla którego była wykonywana klasyfikacja.
- Opis – opis tworzonego dowodu. Domyślnie: Przeksięgowanie rozrachunków krótkoterminowych na długoterminowe.
- Storno poprzednich naliczeń – parametry w tej sekcji uzupełniamy, jeśli chcemy tworzyć storno poprzednich naliczeń:
- Storno poprzednich naliczeń? – należy zaznaczyć, jeżeli chcemy wykonać storno. Storno jest wykonywane w trybie storna czerwonego.
- Dokument do wystornowania – numer dokumentu, który chcemy wystornować.
- Data dokumentu storna – data storna.
- Opis dokumentu storna – opis storna.
- Przeksięgowanie
- Schemat księgowania – schemat księgowania domyślnie GR_ROZR.
- Dowód do brulionu? – parametr decydujący czy utworzony dowód ma zostać od razu przeniesiony do brulionu.
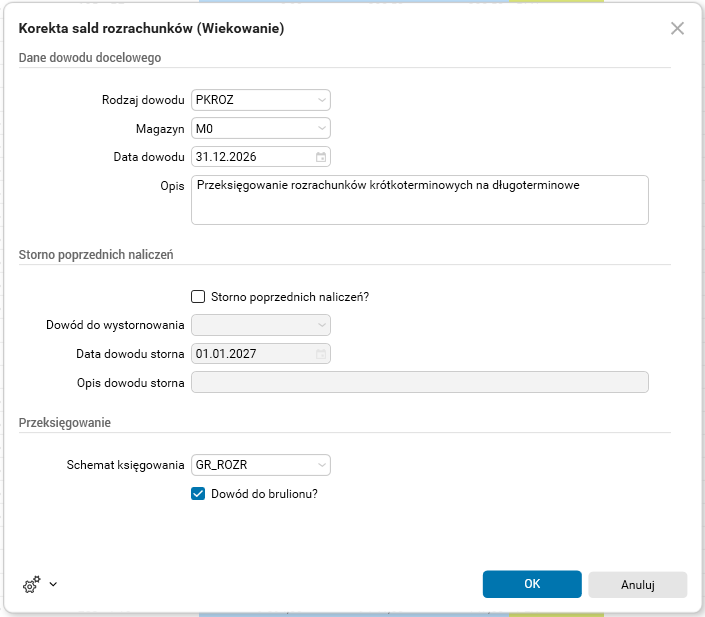
Rys. 2. Procedura Korekta sald rozrachunków (Wiekowanie)
Dodatkowo w oknie głównym słownika dodano kolumnę Płatność;Il. dni – ilość dni pozostała do terminu płatności. Ilość dni obliczana jest względem ostatniego dnia okresu wskazanego w filtrach (np. dnia bilansowego), a nie względem daty bieżącej.
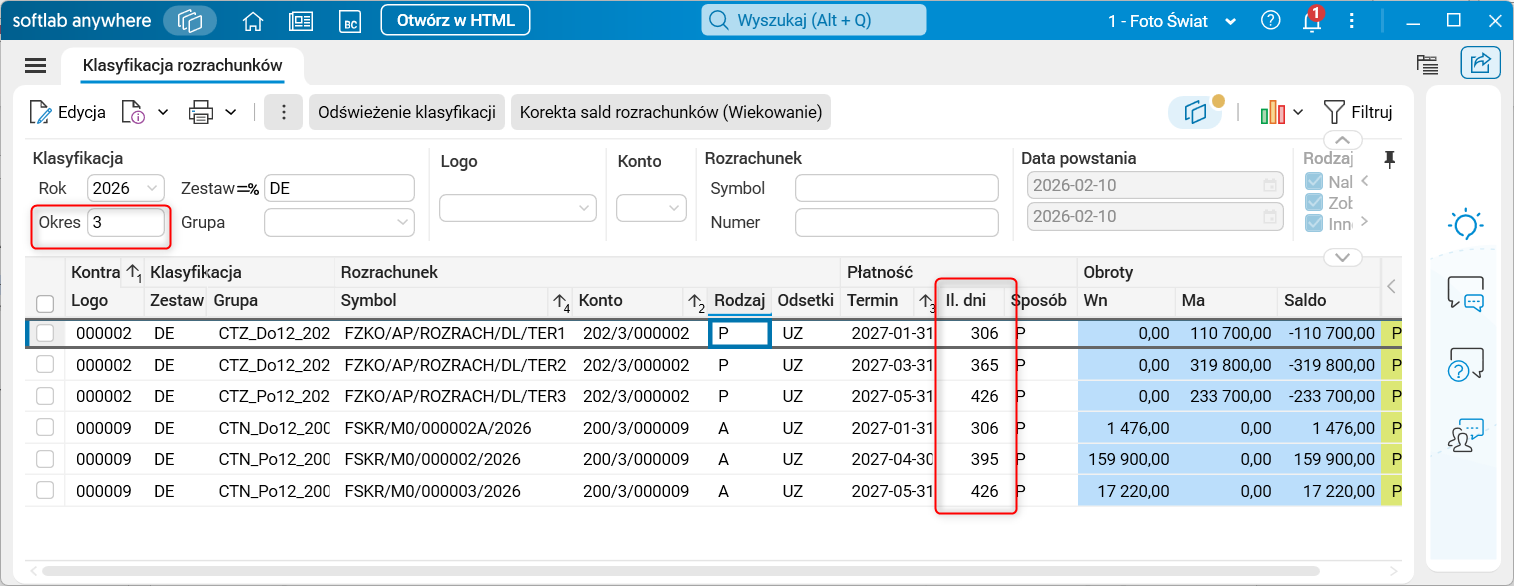
Rys. 3. Kolumna Płatność;Il. dni w oknie słownika
Poniżej znajduje się przykładowy dowód przeksięgowania rozrachunków dokonany standardowym schematem księgowania GR_ROZR. Na rysunku widać przeksięgowania dla należności i zobowiązań.
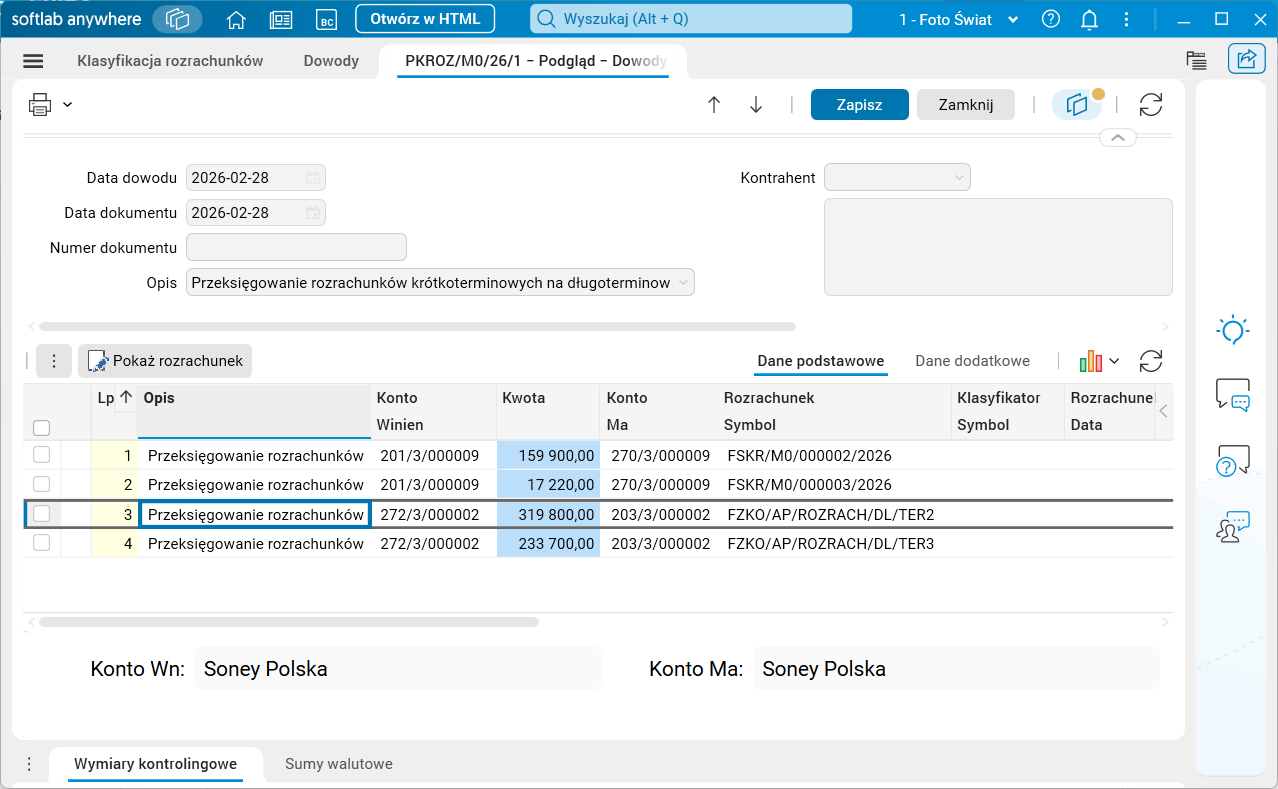
Rys. 4. Podgląd utworzonego dokumentu przeksięgowania rozrachunków
2. Zmiany w planie kont
Do wzorcowego planu kont do grupy STD_2_CIT dodano konta syntetyczne, na których będzie księgowana korekta rozrachunków. Są to konta korygujące, wykorzystywane wyłącznie na potrzeby przeksięgowań wykonywanych na dzień bilansowy, niewykorzystywane w ewidencji operacyjnej. Konta te oznaczone są odpowiednimi znacznikami.
- 270 – Korekty sald należności krótkoterminowych na dzień bilansowy (do konta 200),
- 272 – Korekty sald zobowiązań krótkoterminowych na dzień bilansowy (do konta 202),
- 275 – Korekty sald pozostałych należności krótkoterminowych na dzień bilansowy (do konta 205),
- 276 – Korekty sald pozostałych zobowiązań krótkoterminowych na dzień bilansowy (do konta 206),
- 280 – Korekty sald odpisów aktualizujących należności krótkoterminowe na dzień bilansowy (do konta 210),
- 282 – Korekty sald odpisów aktualizujących zobowiązania krótkoterminowe na dzień bilansowy (do konta 212),
- 285 – Korekty sald odpisów aktualizujących pozostałe należności krótkoterminowe na dzień bilansowy (do konta 215),
- 286 – Korekty sald odpisów aktualizujących pozostałe zobowiązania krótkoterminowe na dzień bilansowy (do konta 216).
3. Słownik Grupy rozrachunków
Aby funkcjonalność mogła być w pełni wykorzystana konieczne jest uzupełnienie definicji w słowniku Grupy rozrachunków. W słowniku znajdują się przypisania kont i terminów płatności do grup przypisywanych do poszczególnych rozrachunków w procesie ich wiekowania.
Procedura Standardowe grupy rozrachunków
W słowniku Grupy rozrachunków dodano procedurę Standardowe grupy rozrachunków, która umożliwia kopiowanie predefiniowanych standardowych grup dla wielu firm i lat.
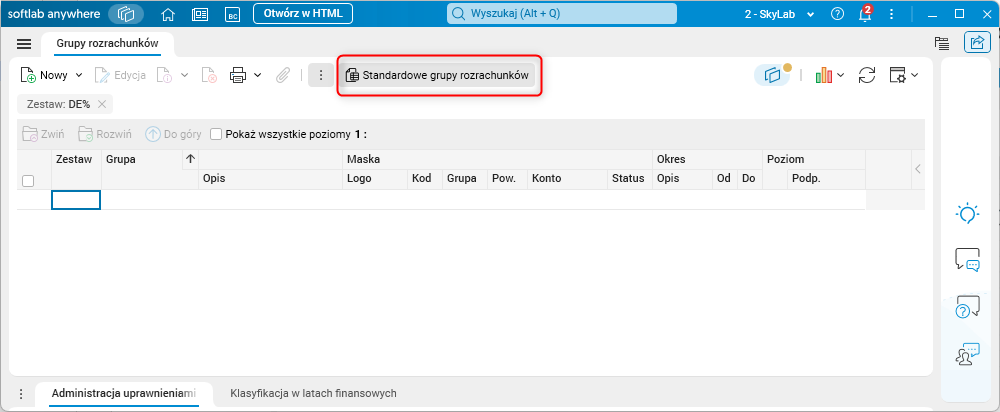
Rys. 5. Słownik Grupy rozrachunków z zaznaczoną procedurą Standardowe grupy rozrachunków
Po uruchomieniu procedury otwierany jest słownik Standardowe grupy rozrachunków, w którym można wybrać odpowiednie rekordy i za pomocą procedury Kopiuj standardowe skopiować je do wybranej firmy i roku.
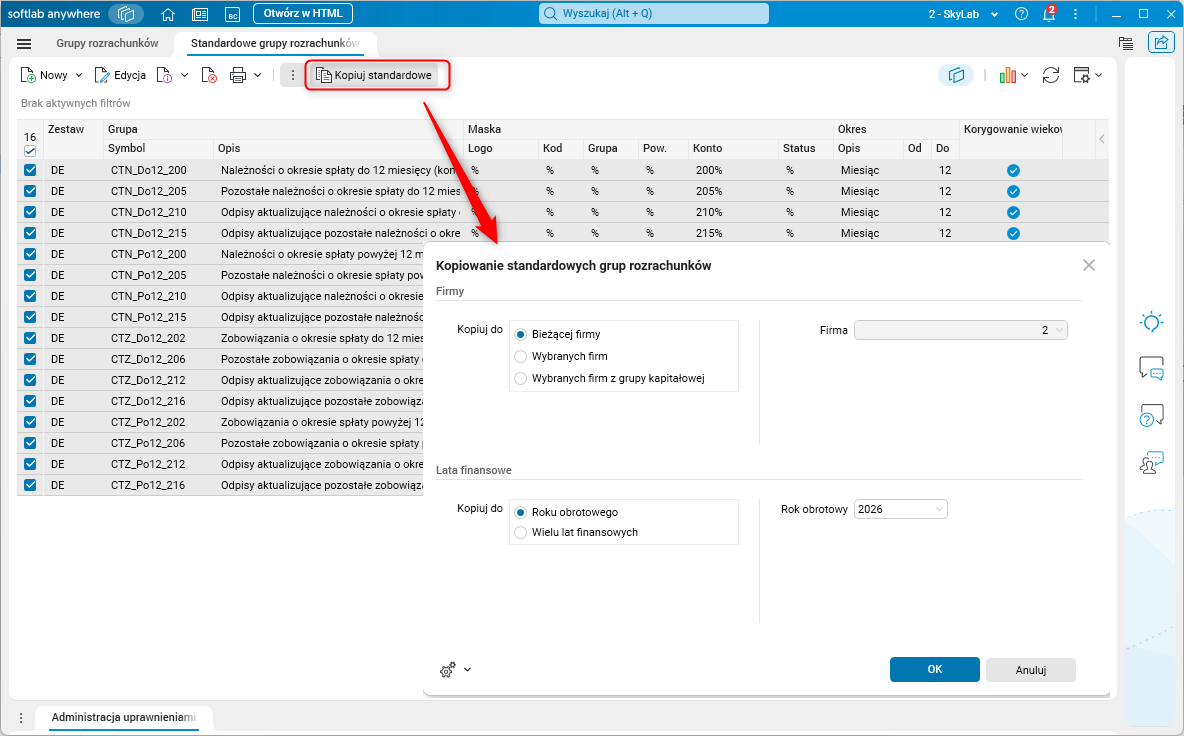
Rys. 6. Procedura Kopiuj standardowe w słowniku Standardowe grupy rozrachunków
Procedura ta działa dla zaznaczonych rekordów i pozwala kopiować je dla wybranych firm oraz lat finansowych.
Ręczne dodanie grupy
Do słownika można też dodawać ręcznie grupy za pomocą akcji Nowy. W oknie procedury należy uzupełnić parametry według potrzeb.
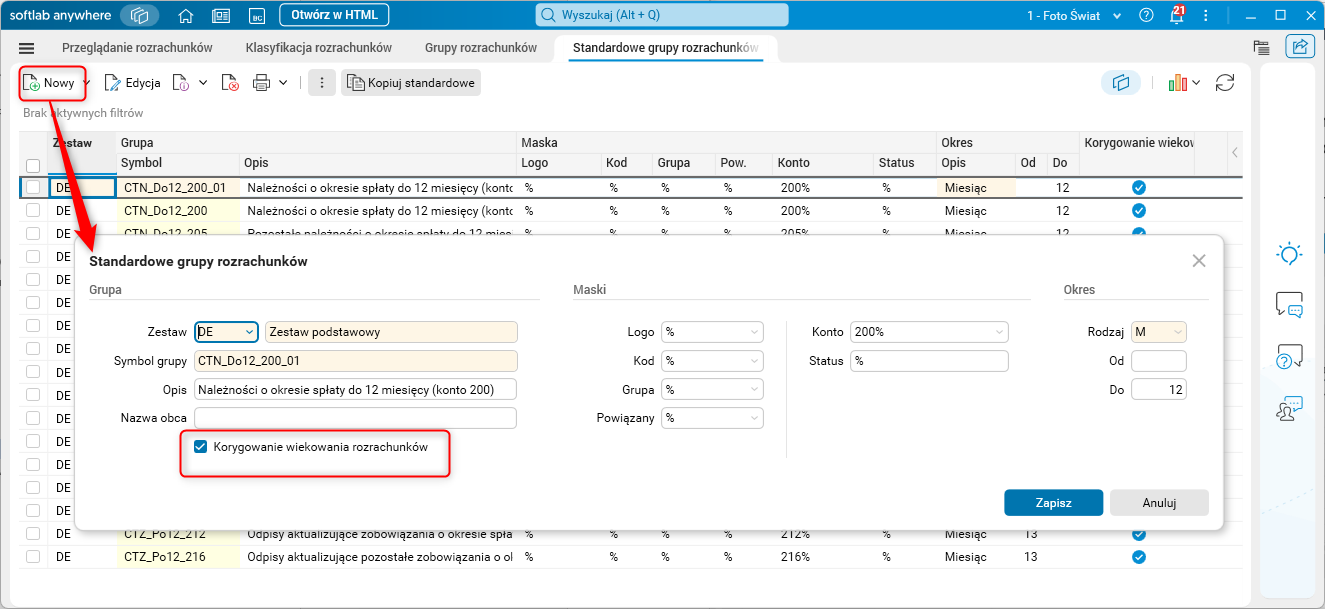
Rys. 7. Okno edycyjne w słowniku Standardowe grupy rozrachunków
Ponieważ mechanizm może być wykorzystywany również do wiekowania w innych przedziałach czasowych niż na potrzeby JPK CIT, dodano parametr Korygowanie wiekowania rozrachunków. Parametr ten oznacza, że dana grupa jest używana jako grupa docelowa przy przeksięgowaniach wynikających z wiekowania na potrzeby JPK CIT. Domyślnie wartość tego parametru nie jest widoczna w głównym oknie słownika. W razie potrzeby należy doświetlić kolumnę.
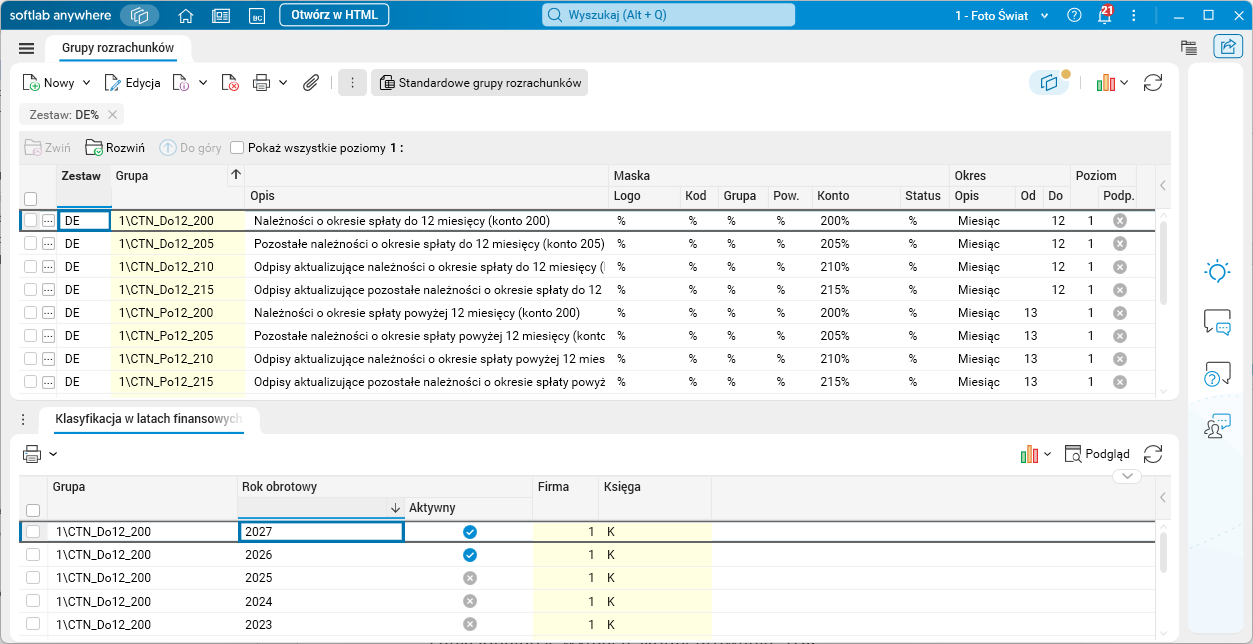
Rys. 8. Słownik Grupy rozrachunków
Dodano szczegół Klasyfikacja w latach finansowych, który prezentuje wszystkie lata obrotowe dostępne dla firmy oraz informację o aktywności grupy w poszczególnych latach. Przypisanie grupy do roku obrotowego można włączyć lub wyłączyć poprzez zmianę wartości pola Rok obrotowy;Aktywny. Grupy dodane ręcznie nie są automatycznie przypisywane do lat obrotowych, dlatego w każdym wymaganym roku należy je aktywować ręcznie. Jednocześnie został usunięty filtr Rok w filtrach słownika.
Konfiguracja
Funkcjonalność wymaga nadania uprawnień: TAK
Funkcjonalność wymaga skonfigurowania: TAK